Главная
» Семья
»
Психология расходов: почему мы покупаем то, что покупаем, и как принимать более взвешенные решения.
Психология расходов: почему мы покупаем то, что покупаем, и как принимать более взвешенные решения.
Почему умные, финансово грамотные люди всё ещё покупают вещи, которые не планировали покупать? Самый простой ответ заключается в том, что решения о расходах редко сводятся лишь к сравнению цены и полезности. Покупка также может обещать удобство, облегчение, ощущение принадлежности, статус, чувство причастности, новизну или мгновенное улучшение настроения. Компромисс заключается в том, что каждый потраченный сегодня доллар лишает человека некоторой гибкости завтра.
В 2026 году это противоречие имеет значение, поскольку потребители принимают решения в условиях, когда платежи становятся все более беспрепятственными, а варианты финансирования легко интегрируются в процесс оформления заказа. Опрос Федеральной резервной системы 2025 года об экономике домохозяйств и принятии решений, опубликованный в мае 2026 года , показал, что цены по-прежнему остаются наиболее распространенной финансовой проблемой среди взрослых жителей США. В том же отчете говорится, что 16% взрослых использовали услугу «Купи сейчас, заплати позже» (BNPL) в предыдущем году, а 11% пользователей BNPL сообщили, что платеж привел к начислению комиссии за овердрафт или недостаточность средств на счете.
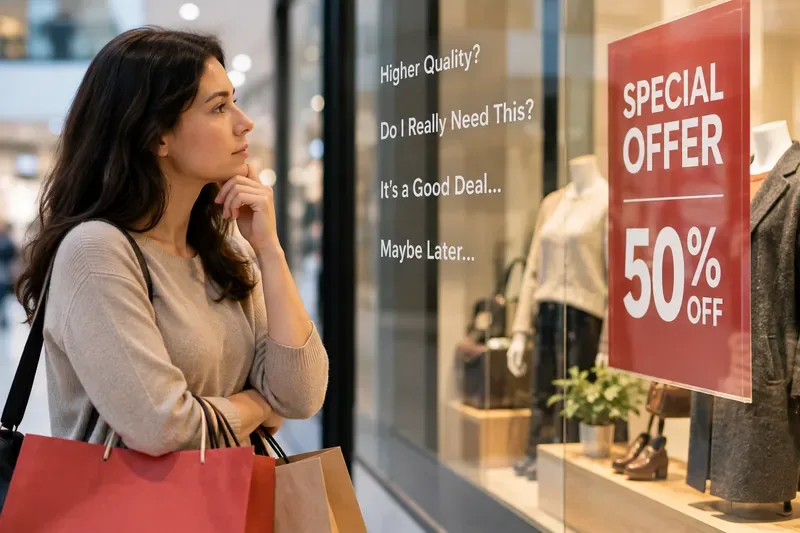
Покупатель останавливается перед витриной с товарами, участвующими в распродаже, что иллюстрирует в режиме реального времени компромисс между привлекательной ценой, предполагаемой потребностью и возможностью подождать.
Решения о расходах — это борьба между несколькими видами ценностей.
Полезный способ понять психологию потребителя — перестать спрашивать: «Зачем я это купил?», как будто должна быть одна единственная причина. Большинство покупок сочетают в себе несколько мотивов одновременно. Новый телефон может решить практическую проблему, подчеркнуть индивидуальность, уменьшить разочарование и вызвать восторг. Поход в ресторан может принести еду, удобство, время с друзьями и возможность отдохнуть от готовки.
Это не делает расходы иррациональными. Вопрос в том, стоили ли выгоды упущенной выгоды и учитывал ли процесс принятия решения в достаточной мере будущие последствия.
Немедленное вознаграждение против гибкости в будущем
Поведенческие экономисты используют понятие « предвзятости к настоящему моменту» для описания тенденции придавать непропорционально большое значение выгодам и издержкам, возникающим в настоящий момент. Работа Дэвида Лайбсона по гиперболическому дисконтированию помогла формализовать объяснение того, почему люди могут искренне предпочитать сбережения в абстрактном смысле, но при этом выбирать немедленное потребление, когда наступает подходящий момент. С его исследованиями можно ознакомиться на странице публикаций Гарвардского университета, посвященной потреблению на протяжении жизненного цикла и гиперболическим функциям дисконтирования .
Это не значит, что каждая импульсивная покупка — ошибка. Выплата стоимости такси вместо ожидания автобуса может быть выгодным вариантом, если время в этот день особенно ценно. Проблема возникает, когда сиюминутное удобство неизменно побеждает по умолчанию, даже когда совокупные затраты противоречат более важной цели.
Наилучший вариант: используйте период ожидания для покупок, которые вызывают сильные эмоции, но не являются срочными. 24-часовой паузы часто достаточно для небольших товаров, не являющихся предметами первой необходимости; для дорогостоящих покупок может потребоваться более длительный период сравнения. Это наиболее полезно для покупателей, которые сначала узнают продукт, а затем уже обосновывают покупку.
Психологический учет может помочь в составлении бюджета, но также и исказить его.
Это может быть полезно. Отдельный счет для «путешествий» может сделать долгосрочную цель видимой и защитить ее от повседневных расходов. Бюджеты по категориям также могут уменьшить усталость от принятия решений, устанавливая границы до того, как появится соблазн.
Однако ментальные счета могут создавать и лазейки. Возврат налогов, премия, подарочная карта, бонус за лояльность или «сэкономленные деньги» во время распродажи могут восприниматься как менее ценные, чем обычный доход, хотя они по-прежнему представляют собой покупательную способность. Кто-то может потратить 80 долларов на товар, потому что на него действует скидка в 40 долларов, даже если он никогда бы не потратил 80 долларов без скидки.
Лучший ответ: сохраняйте полезные категории, но применяйте одно универсальное правило к неожиданным доходам и скидкам: оценивайте покупку по сумме денег, которая выходит из-под вашего контроля, а не по размеру скидки или источнику средств.
Способ оплаты меняет условия принятия решений.
Оплата не является психологически нейтральной. В известном нейроэкономическом эксперименте исследователи обнаружили, что предпочтения в отношении продукта, цена и реакции мозга, связанные с ожидаемыми выгодами и убытками, предсказывают последующие решения о покупке. Оригинальное исследование «Нейронные предикторы покупок», опубликованное в журнале Neuron , подтверждает идею о том, что покупка включает в себя конкурирующие реакции: получение желаемого и отказ от денег.
Исследования, сравнивающие различные способы оплаты, часто показывают более высокую готовность платить картами, чем наличными, хотя величина и устойчивость эффекта варьируются в зависимости от ситуации. Повторное исследование 2021 года показало, что традиционный «эффект кредитной карты» ослаб в некоторых контекстах и не всегда распространяется на мобильные платежи. Этот нюанс важен: повторное исследование кредитных карт и мобильных платежей напоминает о том, что психология платежей не является универсальным законом.
Практический компромисс очевиден. Кредитные карты и мобильные кошельки предлагают скорость, защиту от мошенничества, ведение учета и иногда бонусы. Наличные или отдельный дебетовый счет создают более заметные лимиты. Ни один из вариантов не является автоматически лучше другого.
Способ оплаты
Главное преимущество
Главный компромисс
Наилучший вариант
Наличные
Чрезмерно прозрачные расходы и жесткое физическое ограничение
Менее удобно; ограниченные возможности онлайн-доступа; нет бонусных карт.
Люди, которые тратят слишком много в определенных категориях товаров и услуг, не являющихся предметами первой необходимости.
Специальный дебетовый счет
Цифровое удобство с четко определенным бюджетом
Требуется управление счетом и мониторинг баланса.
Люди, желающие получить цифровую версию системы конвертов.
Оплата кредитной картой в полном объеме.
Удобство, защита покупок, бонусы, сводная отчетность.
Доступный кредит может восприниматься как доступный бюджет; проценты дорого обходятся, если остаток задолженности не погашен.
Люди со стабильным денежным потоком и надежными привычками к полной оплате счетов.
BNPL
Предсказуемая структура платежей и гибкость в краткосрочной перспективе денежных потоков.
Наличие нескольких планов может заслонить собой общую сумму обязательств; пропущенные платежи могут привести к штрафам или проблемам с денежным потоком.
Периодические плановые покупки, когда полная стоимость уже укладывается в бюджет.
«Доступный ежемесячный платеж» и «доступная покупка» — это не одно и то же.
Разделение стоимости на четыре платежа может уменьшить непосредственные затраты без изменения общей суммы. Это может быть полезно, когда проблема заключается только во времени — например, при замене сломанной бытовой техники за несколько дней до зарплаты, когда у семьи уже достаточно средств для покрытия всех платежей.
Рекомендация, основанная на потребностях: если цель — сглаживание денежных потоков, проверьте общую сумму непогашенных платежей у всех поставщиков, прежде чем начинать новый план. Если цель — сделать непозволительно дешевую покупку доступной, обычно безопаснее отложить или уменьшить сумму покупки, а не оптимизировать график платежей.
Социальное сравнение меняет представление о том, как выглядят «нормальные» расходы.
Люди не делают выбор в изоляции. Мы узнаём, что кажется нормальным, от друзей, соседей, коллег, творческих людей и онлайн-сообществ. Полезным примером из практики служит голландская лотерея почтовых индексов. Исследователи изучили районы, где некоторые домохозяйства случайным образом получали крупные лотерейные призы, и обнаружили косвенные эффекты на определённые видимые формы потребления, включая автомобили и ремонт фасадов домов, среди соседей. Результаты исследования доступны на сайте Национального бюро экономических исследований .
Это не значит, что, увидев новую машину соседа, кто-то автоматически купит такую же. Это показывает, почему среда, где часто проводятся сравнения, может смещать точку отсчета для того, что кажется обычным или заслуженным.
Лучший ответ: сравните покупку со своими собственными альтернативами, а не с видимым потреблением кого-то другого. Спросите себя: «От чего я откажусь в течение следующего месяца или года, чтобы оплатить это?» Это переосмысливает выбор, рассматривая его с точки зрения альтернативных издержек, а не статуса.
Тактика продаж может использовать скорость принятия решений.
Таймеры обратного отсчета, сообщения о низком уровне запасов, предварительно выбранные дополнения, подписки, которые трудно отменить, и визуально доминирующие «скидочные» цены могут снизить вероятность принятия решения. Некоторая срочность оправдана: запасы действительно могут быть ограничены, а акции действительно истекают. Проблема заключается в ложной или манипулятивной срочности.
В отчете Федеральной торговой комиссии «Выявление теневых схем» описываются такие тактики, как необоснованные таймеры обратного отсчета, ложные заявления об ограничении по времени действия предложения, скрытая информация и препятствия для отмены заказа. Эти методы имеют психологическое значение, поскольку они смещают решение с вопроса «Стоит ли это покупать?» на вопрос «Упущу ли я шанс, если не предприму меры сейчас?»
Лучший ответ: когда возникает срочность, оцените предложение так, как если бы таймера не было. Проверьте общую цену, условия отмены, политику возврата и конкурирующие варианты. Действительно выгодное предложение должно выдержать простое сравнение.
Какой из способов ограничения расходов подходит именно для решения вашей проблемы?
Наилучшая система зависит от характера сбоя. Тому, кто забывает оплачивать счета, нужна автоматизация. Тому, кто совершает импульсивные покупки, увидев скидки, нужна система, которая не создаёт препятствий. Тому, кто постоянно имеет задолженность по кредитной карте, нужна другая стратегия, чем тому, кто каждый месяц полностью оплачивает счет.
Если ваша главная проблема заключается в...
Попробуйте сначала это
Почему это может помочь
Компромисс
Импульсивные покупки
Очередь на 24-72 часа
Разделяет желание и немедленное оформление покупки.
Вы можете упустить действительно срочные предложения.
Перерасход средств в одной категории
Наличные или выделенный дебетовый баланс для данной категории.
Делает предел конкретным
Упрощает управление учетными записями.
Забыть о повторяющихся платежах
Ежемесячная проверка подписки и напоминание в календаре.
Выявляет малозначительные автоматические расходы
Требуется привычка регулярно пересматривать.
Перерасход средств по кредитной карте
Оповещения о транзакциях в режиме реального времени, а также еженедельная проверка выписки.
Делает иначе абстрактные расходы более наглядными.
Больше уведомлений и внимания
Нерегулярный доход
Основывайте свои расходы на консервативном уровне дохода и держите переменные средства отдельно.
Снижает темпы роста образа жизни после успешных месяцев.
В благоприятные месяцы может ощущаться чувство ограничения.
Социальное сравнение
Используйте личное правило «соотношения цены и качества», привязанное к вашим целям.
Возвращает точку отсчета к вашим собственным приоритетам.
Необходимо знать, каковы эти приоритеты.
Иногда за удобство стоит платить.
Распространенная ошибка в советах по расходам — это рассматривать каждую дополнительную трату как пустую трату. Удобство имеет реальную ценность. Доставка продуктов может сэкономить часы работы сиделке. Более дорогой прямой рейс может сохранить рабочий день. Высококачественный инструмент может сократить рутинную работу. Вопрос не в том, является ли удобство «хорошим» или «плохим», а в том, превышает ли его ценность оптимальное использование денег.
Практический тест заключается в оценке альтернативного варианта. Если плата за доставку в размере 20 долларов экономит 90 минут, и эти 90 минут особенно ценны в этот день, то такой обмен может быть оправдан. Если же плата взимается пять раз в неделю только потому, что заказ стал привычным, то то же удобство может перестать оправдывать совокупные затраты.
Бонусы полезны только в том случае, если они не влияют на покупку.
Возврат денежных средств, баллы, купоны и бонусные баллы могут снизить фактическую стоимость. Но они создают ценность только в том случае, если не приводят к более дорогой покупке, ненужной покупке или начислению процентов, превышающих сумму вознаграждения.
Простое правило: рассчитывайте выгоду после принятия решения о покупке, а не до этого. Сначала определите, стоит ли товар своих полных затрат. Затем рассматривайте выгоду как второстепенный бонус. Это предотвратит ситуацию, когда «заработок» 10 долларов становится причиной потратить 200 долларов.
Перед оплатой покупки необходимо ответить на пять вопросов для самопроверки.
Никакая система расходования средств не может исключить эмоции, да и не должна. Получение удовольствия — это законное использование денег. Цель состоит в том, чтобы эмоциональная выгода была выбрана, а не случайно создана в процессе оформления покупки.
Хотел бы я этого завтра? Если нет, то, скорее всего, виной тому срочность или настроение.
Купил бы я это без скидки, бонусных баллов или возможности оплаты в рассрочку? Если нет, то, возможно, именно акция определит решение о покупке.
Какова общая стоимость, а не ежемесячный платеж? Укажите сборы, стоимость финансирования, подписки, аксессуары и ожидаемое техническое обслуживание.
На что заменят эти деньги? Назовите альтернативу: сбережения, погашение долгов, путешествие, еще одна покупка или просто больше наличных.
Помогает ли выбранный способ оплаты контролировать мои расходы или скрывать их? Выбирайте наличные, дебетовую карту, кредитную карту или рассрочку, исходя из своего поведения, а не из того, что модно или наиболее удобно.
Цель состоит не в том, чтобы любой ценой сократить расходы.
Разумные траты определяются не максимальной бережливостью. Это траты, которые соответствуют приоритетам, остаются доступными после того, как утихает ажиотаж, и не основаны на скрытых предположениях о будущих доходах или самоконтроле.
Если вы цените путешествия больше, чем новый автомобиль, то значительные траты на поездки могут быть рациональными. Если вы цените время больше, чем приготовление каждого приема пищи, то оплата за удобство может быть рациональной. Если бонусные карты упрощают ваши финансы, и вы всегда платите полную сумму, то их использование может быть рациональным. Разные люди могут делать разный выбор, основываясь на одних и тех же данных, потому что их ограничения и цели различаются.
Наиболее полезный психологический сдвиг заключается в том, чтобы перестать спрашивать: «Выгодная ли это сделка?» и спросить: «Выгодна ли эта сделка для меня?». В случае сделки цена сравнивается с другой ценой. В случае сделки покупка сравнивается со всеми другими вариантами использования этих денег.
Данная статья носит общий образовательный характер и не является индивидуальной финансовой консультацией.