Главная
» Семья
»
Приложения для управления личными финансами, которые изменят правила игры в 2026 году.
Приложения для управления личными финансами, которые изменят правила игры в 2026 году.
Самое важное изменение в приложениях для управления личными финансами в 2026 году — это не более красивая диаграмма расходов. Это переход от пассивных панелей управления к программному обеспечению, которое может интерпретировать ваши финансовые данные, отмечать то, что заслуживает внимания, и — в некоторых случаях — подготавливать изменения для вашего утверждения.
Теперь эти изменения можно проверить. 16 апреля 2026 года Copilot Money запустила публичную бета-версию своего финансового помощника Money Assistant, описав проактивные брифинги, предлагаемые перекатегоризации, сопоставление возвратов и действия, связанные с бюджетом, требующие одобрения пользователя. К 12 августа, по словам Copilot, бета-версия помощника могла создавать, обновлять и удалять категории, бюджеты, транзакции, повторяющиеся транзакции и правила, при этом пользователь по-прежнему мог одобрять или отклонять предложения. Quicken также представила в 2026 году функцию чата с использованием ИИ в Quicken Simplifi, которая может использовать данные клиента из Simplifi для ответа на вопросы и помощи в выполнении действий, с возможностью проверки и одобрения перед внесением изменений. Это значимые улучшения, но это все еще развивающиеся функции, а не автономные финансовые консультанты. См. официальное объявление о Copilot Money Assistant , обновления продуктов Copilot и документацию по Quicken AI Chat .
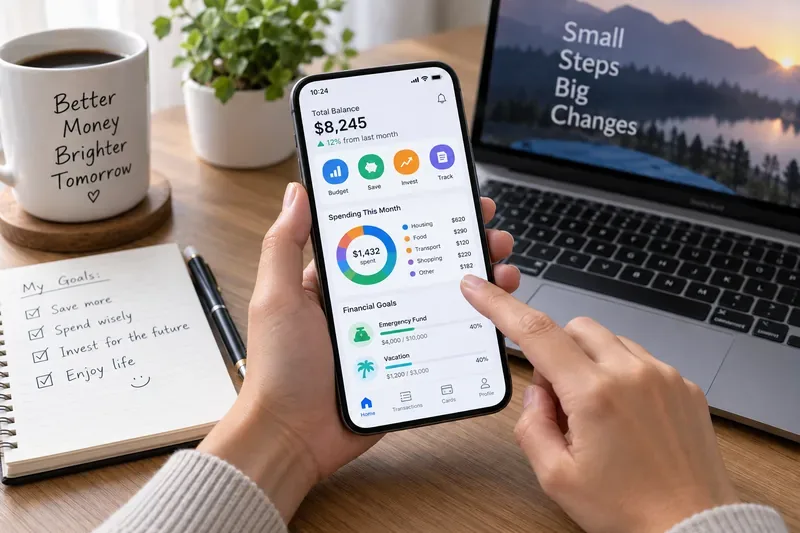
Панель управления личными финансами может быть полезна, если она преобразует данные об активности по счету в понятные категории расходов, цели и решения, а не просто в еще один экран для проверки.
Что для вас должно означать «изменение правил игры»?
Финансовое приложение заслуживает такого названия только в том случае, если оно улучшает результаты, которые вы можете реально наблюдать. Полезный вопрос не в том, есть ли в приложении искусственный интеллект, красочные диаграммы или сотни интеграций с банками. Вопрос в том, помогает ли приложение принимать более обоснованные решения с меньшими сложностями.
Для большинства людей существует пять практических результатов, которые стоит измерять:
Прозрачность: Вы можете видеть, куда уходят деньги, без необходимости вручную сверять данные в нескольких банковских и карточных приложениях.
Точность: Транзакции, регулярные платежи, переводы и доходы классифицированы достаточно хорошо, чтобы ежемесячная картина была достоверной.
Действие: Приложение поможет вам изменить бюджет, отменить ненужную подписку, скорректировать цель или выявить проблему до конца месяца.
Последовательность: Вы можете поддерживать систему в актуальном состоянии, не тратя на ее обслуживание больше времени, чем того стоит получаемая от этого информация.
Координация: Если вы используете общие финансовые ресурсы, каждый, кому необходима эта информация, сможет работать с одной и той же системой, не обмениваясь паролями.
Если приложение не улучшает хотя бы один из этих показателей после разумного пробного периода, смена инструмента может оказаться более продуктивной, чем добавление новых функций или уведомлений.
Пять приложений для управления личными финансами, за которыми стоит следить в 2026 году.
Приложение
Что сейчас бросается в глаза?
Наилучший вариант
Главное ограничение при просмотре
Деньги второго пилота
Система категоризации на основе ИИ, а также бета-версия «Финансового помощника», которая может выявлять проблемы и подготавливать изменения в счетах, бюджетах и транзакциях для утверждения.
Люди, желающие получить отточенный, автоматизированный обзор финансов США.
Ассистент все еще находится в стадии бета-тестирования, и, по словам Copilot, сервис поддерживает только учетные записи, зарегистрированные в США.
Quicken Simplifi
Ориентированный на движение денежных средств план расходов, функция обнаружения повторяющихся событий и бета-версия чата с искусственным интеллектом, способная анализировать данные Simplifi.
Люди, которые хотят четко понимать, «с каких пор мы ушли в этом месяце», а не придерживаться строгой системы конвертов.
Доступность и возможности ИИ могут меняться в ходе бета-тестирования.
YNAB
Целенаправленное бюджетирование с предварительным планированием, отслеживание целей, совместное использование ресурсов домохозяйства и многое другое в рамках автоматизированной регистрации.
Люди, готовые активно решать, на что должен быть потрачен каждый доллар.
Это требует большего участия в процессе отслеживания, чем пассивный трекер.
Ракетные деньги
Обнаружение подписки, поддержка отмены, составление бюджета, оповещения об учетной записи, отслеживание чистого капитала и возможность согласования счетов (по желанию).
Люди, для которых первоочередная задача — сокращение повторяющегося финансового беспорядка.
Для некоторых дорогостоящих функций требуется Premium-подписка, а успешное согласование стоимости влечет за собой оплату.
Деньги монарха
Гибкое или категорийное бюджетирование, совместная работа членов семьи, отслеживание регулярных платежей, инвестиции и чистая стоимость активов — все на одной панели управления.
Пары или семьи, желающие иметь единый финансовый план управления.
Качество подключенных учетных записей по-прежнему зависит от участвующих учреждений и поставщиков данных.
1. Copilot Money: финансовое программное обеспечение становится интерактивным.
Copilot — один из самых ярких примеров перехода к 2026 году от подхода «покажите мне мои деньги» к подходу «помогите мне понять, на что нужно обратить внимание». Основное приложение уже отслеживает расходы, бюджеты, подписки, инвестиции, цели по накоплениям, денежный поток и чистую стоимость активов. Бета-версия «Финансового помощника» добавляет к этим данным интерактивный и проактивный уровень.
Важная деталь — модель утверждения. В Copilot заявляют, что ассистент может предлагать или выполнять поддерживаемые изменения только с одобрения пользователя. Это более разумный подход к управлению финансами, чем незаметное изменение категорий или бюджетов в фоновом режиме. В официальном разделе часто задаваемых вопросов компании также четко указаны несколько ограничений: Copilot не является банком, налоговым инструментом, службой мониторинга кредитной истории или финансовым консультантом, и в настоящее время поддерживает счета, зарегистрированные в США.
Как оценить эффективность: Помощник полезен, если он сокращает количество ручных поисков, исправлений и корректировок бюджета, сохраняя при этом точность получаемых данных. Если вы исправляете его предложения так же часто, как и принимаете их, значит, автоматизация еще не заслужила вашего доверия.
2. Quicken Simplifi: планирование денежных потоков с поддержкой ИИ.
Функция «План расходов» в Simplifi остается одним из самых практичных отличий этой программы. Она систематизирует ожидаемый доход, счета, подписки, запланированные расходы, цели по накоплениям и другие траты, а затем обновляет сумму, оставшуюся на месяц, по мере поступления транзакций. В документации Quicken за май и июнь 2026 года эта функция описывается как система планирования на месяц в режиме реального времени, а не как отчет о расходах за прошедший период. См. официальное руководство по настройке функции «План расходов» .
Более новая версия — это Quicken AI Chat. Quicken заявляет, что может отвечать на вопросы на естественном языке, используя данные Simplifi, и может помочь с действиями внутри продукта после проверки и одобрения. Quicken также прямо предупреждает, что ответы ИИ могут содержать ошибки или неполную информацию и не должны рассматриваться как инвестиционные, юридические или налоговые консультации. Это ограничение важно, особенно когда уверенный тон чат-бота может заставить предварительный ответ звучать как окончательный. Текущая информация доступна в документе Quicken AI .
Как это оценить: Показатель «остатки средств в этом месяце» должен стать более надежным по мере сопоставления повторяющихся операций и транзакций. Если план постоянно требует ручной корректировки из-за неправильной интерпретации доходов, переводов или счетов, панель управления еще не предоставляет вам информацию, позволяющую принимать обоснованные решения.
3. YNAB: по-прежнему ориентирован на поведение, но с меньшими сложностями настройки.
YNAB отличается от приложений, которые в основном отслеживают расходы после их совершения. Его основной метод предполагает, что пользователи распределяют доступные средства по приоритетам и целям. В 2026 году YNAB также упростил настройку. В обновлении поддержки от 23 июля говорится, что во время мобильной регистрации для первого тарифного плана YNAB может анализировать расходы за 90 дней и автоматически создавать цели, когда данных достаточно. Это не отменяет философию планирования; это дает новым пользователям отправную точку, которую они могут редактировать. См. документацию YNAB по автоматическому созданию целей .
YNAB также поддерживает совместное использование подписки через YNAB Together, позволяя группе до шести человек использовать одну подписку с отдельными учетными записями. На странице с описанием функций представлены импорт банковских данных, цели, планирование кредитов, отчеты и синхронизация между устройствами. По данным проверки в сентябре 2026 года, стандартная цена YNAB на официальной странице цен составляет 109 долларов США в год или 14,99 долларов США в месяц до уплаты налогов .
Как оценить эффективность: YNAB работает, если ваши решения о расходах все чаще принимаются до покупки, а не только во время ежемесячного анализа. Если вам нужен в основном пассивный трекер, и вы постоянно сопротивляетесь распределению денег по категориям, вам может больше подойти другой подход.
4. Rocket Money: повторяющиеся расходы становятся первостепенной финансовой проблемой.
Rocket Money привлекателен, когда первоочередная задача — не оптимизация портфеля, а регулярные финансовые потери. В текущих материалах по продукту особое внимание уделяется обнаружению подписок, отслеживанию расходов, составлению бюджета, оповещениям о низком балансе, автоматическим накоплениям, отслеживанию чистого капитала и помощи в отмене подписок. Бесплатный тариф позволяет отображать подписки; помощь в отмене и ряд расширенных инструментов доступны в рамках Премиум-версии.
Rocket Money также предлагает возможность согласования счетов, но в этом случае важно внимательно ознакомиться с условиями оплаты. На странице справки от 27 июля 2026 года указано, что в случае успешного согласования счетов единовременная плата обычно составляет от 35% до 60% от экономии за первый год, при этом процент выбирается клиентом. См. официальное объяснение цен и комиссий Rocket Money .
Как это оценить: сопоставьте количество отмененных подписок, сэкономленных комиссий или уменьшенных регулярных платежей с тем, что вы платите за Premium или за условия переговоров. Приложение для управления подписками должно демонстрировать видимую экономию средств или времени; в противном случае, может быть достаточно ручного ежеквартального анализа подписок.
5. Monarch Money: общая финансовая прозрачность — это функция продукта, а не обходное решение.
Monarch особенно эффективен, когда речь идет о личных финансах, а не о финансах всей семьи. На официальных страницах описаны общие представления для отдельных и совместных счетов, совместное бюджетирование и постановка целей, анализ транзакций, регулярные платежи и подписки, отслеживание чистого капитала, отслеживание инвестиций, а также гибкое и категорийное бюджетирование.
Такое сочетание важно, потому что парам часто нужны разные вещи одновременно: одному человеку нужен общий обзор денежных потоков, а другому — подробная информация по категориям. Два подхода к бюджетированию в Monarch делают этот компромисс менее жестким. На странице для совместной работы и в функциях отслеживания описываются текущие возможности для домохозяйств и регулярных платежей.
Как это оценить: Преимущество должно проявляться в уменьшении количества вопросов типа «С какого счета была произведена оплата?» и в общем понимании целей, денежных потоков и предстоящих платежей. Однако если данные по подключенным счетам часто остаются неактуальными, единая панель управления может создать ложное чувство уверенности, а не ясность.
Незаметное улучшение, имеющее такое же значение, как и ИИ: улучшенная связь между учетными записями.
Полезность программного обеспечения для управления личными финансами зависит от качества поступающих в него данных. В июле 2026 года Quicken представила обновленный метод подключения к API OAuth, в котором пользователи проходят аутентификацию через страницу входа, размещенную банком, вместо того, чтобы сообщать Quicken свой банковский пароль. YNAB также добавила инструменты, позволяющие сбрасывать проблемные банковские подключения и, при наличии такой возможности, перемещать подключение к более подходящему коннектору. Эти изменения менее эффектны, чем появление ИИ-помощника, но они напрямую влияют на точность вашей панели управления.
Также следует учитывать один важный момент. Система защиты прав потребителей финансовых услуг США (CFPB) в соответствии с разделом 1033 призвана обеспечить доступ к данным с разрешения потребителей, однако, по данным CFPB, сроки действия этого правила были приостановлены федеральным судом 29 октября 2025 года до завершения пересмотра. Другими словами, не следует предполагать, что внедрение системы открытого банкинга в США юридически или операционно завершено. Текущая ситуация представлена на странице CFPB, посвященной правам потребителей финансовых услуг .
Как понять, действительно ли ваше финансовое приложение помогает?
Не оценивайте приложение по количеству функций, которые вы изучили за первую неделю. Дайте ему полный цикл выставления счетов, а затем посмотрите, станет ли система более надежной и простой в обслуживании.
Информация о балансе ваших основных банковских счетов, карт, кредитов и инвестиций обновляется достаточно надежно, чтобы соответствовать принимаемым вами решениям.
Регулярные поступления и счета учитываются, дубликатов или отсутствующих позиций немного.
Переводы средств и платежи с помощью кредитных карт не завышают общие суммы «расходов».
Вы можете объяснить свое текущее положение с денежными потоками, не открывая несколько приложений финансовых учреждений.
Уведомления о бюджетных изменениях или предложения помощника приводят к полезным действиям, а не к усталости от уведомлений.
Пользователи, имеющие доступ к общему ресурсу, понимают, кто именно внес изменения в бюджет, цель или транзакцию, когда важна совместная работа.
Сэкономленные деньги или время превышают абонентскую плату и затраты на техническое обслуживание.
Если эти показатели улучшаются, значит, инструмент выполняет свою работу, даже если он не является самым функциональным вариантом. Если же улучшения нет, дополнительная автоматизация может просто привести к увеличению объема работы по очистке.
Когда следует переключаться между приложениями?
Смена финансового приложения имеет свою цену: повторное подключение счетов, перестройка категорий, импорт истории и освоение нового рабочего процесса. Эти затраты оправданы, когда текущая система постоянно подводит в решении задачи, для которой вы её и наняли.
Рассмотрите возможность смены поставщика услуг, если ваши основные финансовые учреждения остаются ненадежными после устранения неполадок с подключением, если ваш метод планирования бюджета несовместим с вашими решениями, если важные функции заблокированы за неоправданно высокой ценой или если ИИ-помощник вносит больше исправлений, чем полезных советов. Конфиденциальность также может стать решающим фактором. Проверьте, к каким данным может получить доступ приложение, являются ли подключения к учетной записи только для чтения, как можно отозвать разрешение и устраивает ли вас политика поставщика в отношении данных.
Чего эти приложения по-прежнему не могут для вас сделать.
Ни одно приложение для управления личными финансами не может гарантировать, что вы сэкономите деньги, погасите долги или успешно инвестируете. Системы классификации могут ошибаться. Связанные балансы могут отображаться с задержкой. График чистой стоимости активов настолько полон, насколько полны включенные в него счета и активы. Система обнаружения подписок может пропустить платежи, совершенные через несвязанный счет. Объяснения, сгенерированные ИИ, также могут быть неполными или ошибочными, поэтому современные продукты, такие как Copilot Money и Quicken AI, сохраняют этапы подтверждения и устанавливают ограничения на предоставление консультаций.
Таким образом, наиболее эффективное применение этих инструментов заключается не в том, чтобы переложить ответственность за принятие решения на других. Цель состоит в том, чтобы уменьшить объем механической работы, необходимой для четкого понимания ситуации, чтобы вы могли принять решение самостоятельно.
Итог
Приложения для управления личными финансами, которые изменят правила игры в 2026 году, движутся одновременно в трех направлениях: более активная помощь, лучшая автоматизация повторяющихся финансовых операций и более тесное сотрудничество в вопросах управления общими финансами. Copilot Money и Quicken Simplifi демонстрируют, как искусственный интеллект проникает в финансовую панель управления. YNAB продолжает стимулировать планирование и изменение поведения, автоматизируя при этом большую часть настроек. Rocket Money рассматривает подписки и регулярные платежи как основной финансовый рабочий процесс. Monarch превращает баланс домохозяйства в пространство для совместной работы.
Лучший выбор — это не приложение с самым длинным списком функций. Это то, которое дает более точную картину, побуждает к полезным действиям, соответствует вашему образу мышления о деньгах и остается достаточно надежным, чтобы вы продолжали им пользоваться и через полгода.
Доступность функций, цены, поддержка банков и бета-версии могут меняться. Информация о продукте в этой статье была проверена по официальным источникам поставщика и правительства США в сентябре 2026 года. Данная статья предназначена для общего ознакомления и не является индивидуальной финансовой, инвестиционной, налоговой или юридической консультацией.