Главная
» Семья
»
Как быстро восстановить свой резервный фонд: план восстановления из 4 шагов
Как быстро восстановить свой резервный фонд: план восстановления из 4 шагов
В мае 2026 года появился полезный новый ориентир. В последнем отчете Федеральной резервной системы о финансах домохозяйств говорится, что 55% взрослых жителей США отложили достаточно средств на случай чрезвычайных ситуаций, чтобы покрыть расходы в течение трех месяцев, что не изменилось по сравнению с 2024 годом. Также выяснилось, что 63% могли бы покрыть гипотетическую чрезвычайную ситуацию в размере 400 долларов наличными или их эквивалентом. Эти цифры напоминают о том, что восстановление резервного фонда — это обычная финансовая работа, а не разовая задача, которую можно выполнить навсегда.
Если вы недавно потратили все средства из своего накопительного фонда на ремонт автомобиля, медицинские расходы, ремонт дома, перерыв в работе или другую законную чрезвычайную ситуацию, самый быстрый и устойчивый способ его восстановления — использовать краткосрочный план восстановления: выберите конкретную цель, создайте временный резерв в бюджете, автоматизируйте пополнение и отправляйте нерегулярные средства в фонд до того, как они исчезнут в результате обычных расходов.
Цель состоит в том, чтобы не восстанавливаться настолько агрессивно, чтобы вам не хватало денег на аренду, минимальные платежи по долгам, страховку, еду или другие предметы первой необходимости. «Быстро» должно означать целенаправленное и последовательное восстановление, а не финансовую нестабильность.
Что изменилось в 2026 году, и что это значит для вас?
В отчете Федеральной резервной системы за 2026 год о сбережениях и инвестициях представлены самые последние данные по стране по состоянию на сентябрь 2026 года. Помимо показателя сбережений за три месяца, в отчете отмечается, что 70% взрослых заявили, что могут покрыть непредвиденные расходы в размере не менее 500 долларов, используя только сбережения. Отдельно в кратком изложении отчета говорится, что 59% взрослых столкнулись как минимум с одним крупным непредвиденным расходом за предыдущие 12 месяцев.
Практический вывод заключается не в том, что всем нужна одинаковая сумма денег. Важно то, что денежный резерв остается важным даже при стабильном финансовом положении семьи. Ваша целевая сумма для восстановления должна отражать ваши основные ежемесячные расходы, стабильность работы, размер страховых взносов, количество иждивенцев и то, как быстро вы сможете компенсировать потерянный доход.
Насколько масштабной должна быть реконструкция?
Единого универсального целевого показателя для резервного фонда не существует. Федеральная резервная система обычно оценивает, могут ли домохозяйства покрыть расходы за три месяца. FDIC в своих рекомендациях для потребителей от января 2025 года отмечает, что финансовые эксперты, как правило, рекомендуют иметь в своем портфеле, застрахованном государством, сумму, достаточную для покрытия расходов на проживание в течение как минимум шести месяцев. Это лишь ориентировочные значения, а не правила, подходящие для каждого домохозяйства.
Более быстрый и менее обескураживающий подход — это послойное восстановление:
Веха
Назначение
Когда переходить на следующий уровень
Стартовый буфер
Скройте реальный небольшой шок, не прибегая немедленно к использованию кредитной карты или займа.
Как только вы сможете оплатить обычный ремонт, франшизу или срочный счет, который в противном случае привел бы к возникновению новой задолженности.
Расходы на основные нужды за один месяц
Дайте себе передышку на случай кратковременного перерыва в доходах.
После того, как средства будут собраны за месяц, продолжайте придерживаться той же привычки автоматического накопления.
Три месяца основных расходов
Создайте более существенный резервный фонд на случай непредвиденных обстоятельств; это показатель устойчивости, отслеживаемый Федеральной резервной системой.
Пересмотрите гарантии занятости, наличие иждивенцев, риски для здоровья и нестабильность доходов.
Шесть месяцев или более высокая, индивидуальная цель.
Добавьте защиту на случай более длительных перебоев или менее предсказуемого дохода.
Прекратите повышать целевой показатель только тогда, когда он соответствует вашему реальному риску и более широкому финансовому плану.
Например, предположим, ваши основные расходы составляют 3200 долларов в месяц, а в вашем резервном фонде осталось 800 долларов. Если следующая цель — покрыть расходы за один месяц, то дефицит составит 2400 долларов. Для восстановления этого дефицита за шесть месяцев потребуется 400 долларов в месяц. Если эта сумма нереалистична, лучше продлить срок, а не устанавливать автоматический перевод, который приведет к перерасходу средств или заставит вас снова брать кредит.
Шаг 1: Установите целевую дату и крайний срок восстановления.
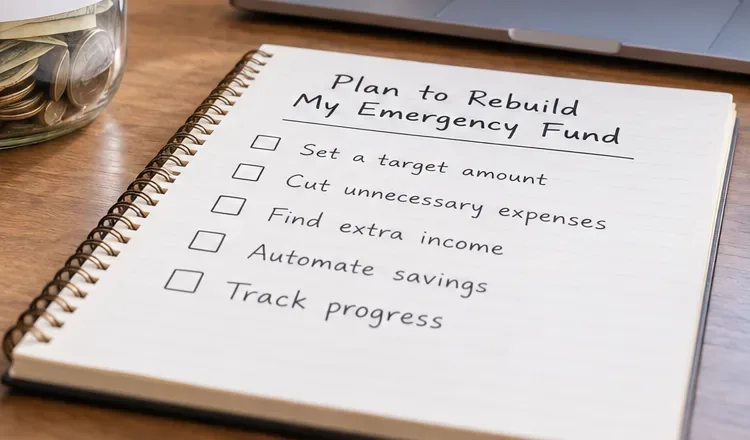
Шаг 1: Начните с формулирования целевого показателя восстановления в письменном виде и составления краткого контрольного списка, чтобы план восстановления был измеримым, а не расплывчатым.
Начните с подсчета основных ежемесячных расходов, а не общих расходов на образ жизни. Включите в расчет жилье, основные коммунальные услуги, продукты питания, транспорт, необходимый для работы, страховку, минимальные обязательные платежи по долгам, лекарства и другие расходы, которые вы не могли бы разумно сократить в случае чрезвычайной ситуации.
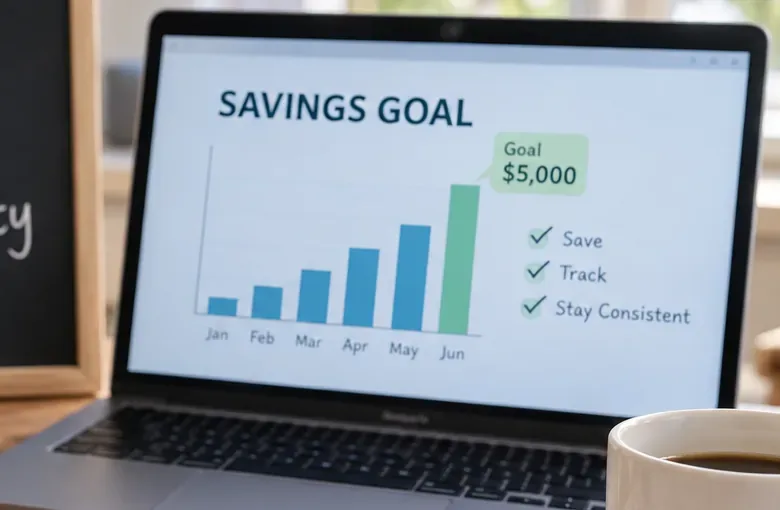
Затем выберите следующий промежуточный этап, вместо того чтобы зацикливаться на итоговой цифре за шесть месяцев. Если ваш фонд сократился с 10 000 до 2 000 долларов, вашей ближайшей целью может стать восстановление средств, необходимых в течение одного месяца. Это позволит гораздо быстрее увидеть прогресс.
Воспользуйтесь этой простой формулой восстановления.
Целевая сумма минус текущие резервы на случай чрезвычайных ситуаций = дефицит средств для восстановления.
Сумма необходимого взноса, деленная на количество расчетных периодов или месяцев до крайнего срока, равна сумме требуемого взноса.
Запишите результат. Рекомендации CFPB по созданию резервного фонда предусматривают разработку конкретной системы сбережений и регулярный мониторинг прогресса. Цель, существующая только в вашей голове, легче отложить.
Шаг 2: Создайте временный «резерв на восстановление» в своем бюджете.
Шаг 2: Создайте в бюджете резерв на восстановление, временно перенаправив несущественные расходы в чрезвычайный фонд.
Для более быстрого восстановления необходима временная разница между поступающими и расходующимися средствами. В первую очередь следует обратить внимание на гибкие расходы, а не на основные счета.
Проанализируйте операции за последние один-два месяца и отметьте расходы, которые можно приостановить, сократить или отложить на определенный период. К таким расходам обычно относятся питание в ресторанах, плата за доставку, подписки на развлекательные услуги, спонтанные покупки, платные услуги и несрочные обновления.
Не стоит сокращать все расходы на неопределенный срок. Короткий «спринт восстановления» проще поддерживать, если у него есть конечная дата. Например, вы можете перенаправить 250 долларов в месяц в течение трех месяцев, а затем восстановить часть этих расходов после достижения начального уровня.
Используйте трехступенчатую систему оценки.
Сохраните: жилье, питание, страховку, транспорт, медицинское обслуживание, минимальные платежи по долгам и другие действительно необходимые вещи.
Сокращение: расходы, которые имеют значение, но могут быть временно уменьшены.
Пауза: необязательные траты, которые вы можете прекратить на 30–90 дней, не создавая в дальнейшем более серьезных проблем.
Последние данные Федеральной резервной системы также показывают, почему важен бюджетный резерв. В 2025 году 86% взрослых, которые заявили, что у них всегда остаются деньги в конце месяца, сообщили о наличии трехмесячного резервного фонда на случай чрезвычайных ситуаций, по сравнению с 13% взрослых, у которых никогда не оставалось денег. Это не доказывает, что разница обусловлена одним единственным поведением, но подчеркивает, насколько важен регулярный денежный поток для восстановления.
Шаг 3: Автоматизируйте накопления и извлекайте выгоду из неожиданно полученных средств.
Шаг 3: Переведите дополнительные денежные средства и неожиданные доходы на отдельный резервный счет, прежде чем эти деньги будут потрачены на повседневные нужды.
Как только вы определите реалистичную сумму взноса, сделайте его автоматическим. По данным CFPB, регулярные переводы — один из самых простых способов сделать накопления регулярными. Вы можете запланировать банковский перевод вскоре после дня выплаты зарплаты или спросить у работодателя, можно ли разделить прямой перевод средств между текущим и сберегательным счетами.
Если ваш доход нестабилен, фиксированный перевод может не сработать в каждый расчетный период. В этом случае используйте меньшую базовую сумму автоматического перевода и добавляйте процент от более высоких зарплат вручную. CFPB также предупреждает, что автоматические переводы следует настраивать с учетом остатка на вашем расчетном счете, чтобы избежать комиссий за овердрафт.
Затем добавьте второе правило: отправляйте заранее определенную долю непредвиденных денежных средств в резервный фонд. В рекомендациях FDIC « Накопления на случай непредвиденных обстоятельств и для вашего будущего» конкретно предлагается сочетать регулярные автоматические пополнения с неожиданными доходами, такими как возврат налогов или премия на рабочем месте.
Возможные способы ускорения восстановления включают:
возврат налогов;
надбавка за работу или повышение комиссионных;
сверхурочная работа или временные дополнительные смены;
денежные средства от продажи неиспользованных товаров;
скидки или возмещения, которые вы не заложили в свой бюджет;
Это временный побочный проект, при условии, что затраты и налоги не сведут на нет выгоду.
Необязательно отправлять 100% всех неожиданно полученных средств на сберегательный счет. Проще придерживаться фиксированного правила, например: «половина любых неожиданных денежных средств идет в резервный фонд до тех пор, пока не будет достигнут месячный лимит».
Шаг 4: Обеспечьте сохранность, доступность и раздельное хранение средств фонда.
Шаг 4: Регулярно отслеживайте баланс и корректируйте автоматический перевод при изменении доходов, расходов или целевых показателей.
Резервный фонд выполняет иную функцию, чем долгосрочный инвестиционный счет. Его первоочередные задачи — доступность и сохранение основного капитала. Для большинства людей отдельный застрахованный сберегательный счет или депозитный счет на денежном рынке больше подходит для основного резервного фонда, чем акции, криптовалюты или другие инвестиции, которые могут резко упасть в цене, когда деньги понадобятся.
В банках, застрахованных FDIC, текущие счета, сберегательные счета, депозитные счета денежного рынка и депозитные сертификаты могут быть застрахованы в соответствии с федеральным законодательством. Стандартная сумма составляет 250 000 долларов США на одного вкладчика, на один застрахованный банк, для каждой категории владения. Вы можете проверить наличие страхового покрытия, используя ресурсы FDIC по страхованию депозитов . Начиная с 1 марта 2026 года, цифровая официальная вывеска FDIC также должна быть размещена в определенных местах на веб-сайтах, в приложениях и некоторых банкоматах застрахованных банков.
В кредитных союзах, застрахованных на федеральном уровне, Национальный фонд страхования паевых счетов кредитных союзов (NCUA) обеспечивает аналогичную федеральную защиту, как правило, до 250 000 долларов США для индивидуальных счетов. Подробную информацию см. в руководстве по страхованию паевых счетов NCUA .
Отдельный счет также может уменьшить соблазн рассматривать деньги на случай непредвиденных обстоятельств как обычные средства на текущем счете. FDIC специально рекомендует рассмотреть возможность открытия отдельного застрахованного сберегательного счета для средств на случай непредвиденных обстоятельств.
30-дневный спринт по восстановлению за счет средств экстренного фонда
Когда
Действие
Ожидаемый результат
День 1
Рассчитайте текущий баланс, основные ежемесячные расходы, следующий этап и восполните дефицит.
Вы прекрасно знаете, что означает слово «выздоровел».
Дни 2–3
Проанализируйте недавние сделки и выберите три временных сокращения или уменьшения.
Вы обеспечиваете немедленный ежемесячный приток денежных средств.
Дни 4–7
Настройте автоматический перевод на следующий день после зарплаты или, если это возможно, организуйте раздельное зачисление средств на банковский счет.
Восстановление происходит без использования памяти.
Неделя 2
Продавайте ненужные вещи или, если это возможно, создайте временный источник дохода.
Вы ускоряете достижение первого этапа.
Неделя 3
Перемещайте любые возвраты средств, бонусы, компенсации или другие непредвиденные доходы в соответствии с установленным вами правилом.
Нерегулярные денежные средства способствуют достижению цели, а не исчезают в рутинных расходах.
День 30
Проверьте баланс, сравните фактические взносы с планом и скорректируйте перевод на следующий месяц.
Ваш план остается реалистичным по мере изменения денежных потоков.
Стоит ли приостановить инвестиции на время восстановления?
Универсального решения не существует. Если ваш резервный фонд полностью исчерпан, восстановление доступных денежных средств может предотвратить превращение следующей неожиданности в новый долг. Однако сокращение всех долгосрочных взносов также может иметь последствия, особенно если работодатель предлагает софинансирование пенсионного плана.
Практический подход заключается в том, чтобы в первую очередь оплатить основные счета и необходимые долги, восстановить начальный денежный резерв, а затем решить, как быстро нарастить больший резерв в соответствии с долгосрочными целями. Если у вас ограниченный денежный поток, правильный баланс зависит от процентных ставок, льгот от работодателя, налоговых соображений, стабильности работы и вашей толерантности к риску.
Выбор нереалистичного срока. Перевод средств, который неоднократно приводит к нехватке денег, не будет долговечным.
Откладывать только то, что остаётся к концу месяца. Автоматизация откладывания реалистичной суммы после зарплаты обычно более надёжна.
Рассматривайте инвестиции как резервные средства на случай непредвиденных обстоятельств. Рыночные активы могут упасть в цене именно тогда, когда они вам понадобятся.
Вложение всего капитала в труднодоступный продукт. За досрочное снятие средств с депозитных сертификатов могут взиматься штрафы, поэтому они не всегда подходят для денег, которые могут понадобиться вам немедленно.
Восстановление без устранения первоначальной уязвимости. Если в результате чрезвычайной ситуации обнаружился пробел в страховом покрытии, проблемы с техническим обслуживанием или повторяющиеся расходы, устраните и эту проблему.
Использование фонда для покрытия предсказуемых ежегодных расходов. Налоги на недвижимость, плановое техническое обслуживание автомобиля, праздники и известные страховые взносы лучше покрывать с помощью отдельных накопительных фондов.
Контрольный список для быстрой перестройки
Рассчитайте основные ежемесячные расходы.
Вместо того чтобы сосредотачиваться только на конечной цели, выберите следующий этап.
Установите крайний срок, который не поставит под угрозу оплату важных счетов.
Определите временные сокращения расходов на срок от 30 до 90 дней.
Автоматизируйте отчисления после каждой зарплаты.
Заранее определите, какая часть бонусов, возвратов или дополнительного дохода пойдет на сбережения.
Храните основной резервный фонд на случай чрезвычайных ситуаций на доступном и надлежащим образом застрахованном счете.
Проверяйте баланс ежемесячно и увеличивайте взнос, когда улучшится ваш денежный поток.
После восстановления резервного фонда перенаправьте средства, предназначенные для временного восстановления, на следующие приоритетные финансовые задачи.
Итог
Вы можете быстрее восстановить резервный фонд, не усугубляя при этом свое финансовое положение. Начните с достижимой цели, временно увеличьте разрыв между доходами и расходами, автоматизируйте взносы и используйте неожиданные поступления для ускорения реализации плана. Держите деньги отдельно, в ликвидном состоянии и надлежащим образом застрахованными, а затем пересматривайте целевую сумму по мере изменения вашей работы, семьи и расходов.
Новейшие данные Федеральной резервной системы не показывают резкого общенационального скачка в готовности к чрезвычайным ситуациям в 2025 году; доля взрослых, имеющих сбережения на три месяца, осталась на уровне 55%. Это делает долгосрочные рекомендации более важными, чем погоня за новыми финансовыми трендами: создавайте денежный резерв целенаправленно, пополняйте его после использования и проектируйте систему так, чтобы она продолжала работать после того, как мотивация ослабнет.
Информация предоставлена по состоянию на 14 сентября 2026 года. Данная статья содержит общую образовательную информацию и не является индивидуальной финансовой, налоговой, юридической или инвестиционной консультацией.