Главная
» Семья
»
Движение FIRE в 2026 году: возможен ли досрочный выход на пенсию?
Движение FIRE в 2026 году: возможен ли досрочный выход на пенсию?
Да, досрочный выход на пенсию по-прежнему возможен в 2026 году, но самые эффективные планы FIRE выглядят не столько как гонка за достижением одной заветной цифры, сколько как гибкая система. Основная идея FIRE, или финансовой независимости и досрочного выхода на пенсию, остается неизменной: тратить меньше, чем зарабатываешь, инвестировать разницу и в конечном итоге накопить достаточно активов, чтобы оплачиваемая работа стала необязательной. Изменился лишь уровень планирования, необходимый для пенсии, которая может длиться 40 или 50 лет.
Самые большие риски заключаются не в том, что концепция FIRE (Financial Independence, Retire Early — финансовая независимость, ранний выход на пенсию) перестала работать. Они используют чрезмерно оптимистичный темп изъятия средств, недооценивают расходы на здравоохранение и налоги, размещают слишком много денег на счетах, к которым трудно получить доступ до достижения возраста 59 с половиной лет, и предполагают, что расходы никогда не изменятся.
Это лишь иллюстративный пример: в этой статье мы рассмотрим Майю, 35 лет. У нее вложено 300 000 долларов, она тратит около 60 000 долларов в год (в пересчете на сегодняшние деньги) и надеется уйти с работы на полный рабочий день в 50 лет. Она может инвестировать 65 000 долларов в год. Майя — вымышленный персонаж; приведенные ниже цифры — примеры для объяснения механизма, а не прогноз или личная рекомендация.
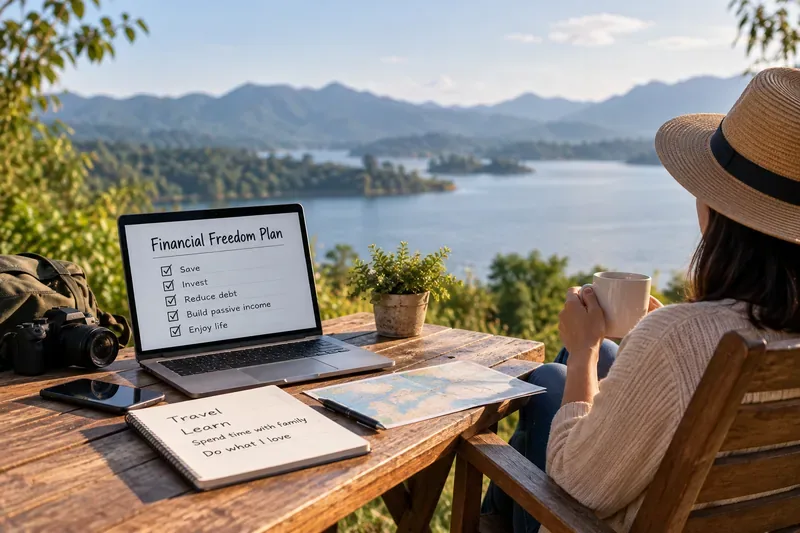
Путешественник рассматривает контрольный список финансовой свободы у озера, иллюстрирующий компромисс между дисциплинированным накоплением средств сегодня и большей гибкостью на этапе досрочного выхода на пенсию.
Начните с ответа на самый важный вопрос: ваши расходы, а не ваша зарплата.
Цель достижения финансовой независимости (FIRE) обычно определяется исходя из ожидаемых годовых расходов, поскольку ваш инвестиционный портфель в конечном итоге должен покрывать ваши расходы. Человеку, зарабатывающему 200 000 долларов, но тратящему 150 000 долларов, нужен гораздо больший инвестиционный портфель, чем тому, кто зарабатывает 110 000 долларов и тратит 50 000 долларов.
Известное правило «25-кратного размера ежегодных расходов» исходит из использования 4% изъятия средств в первый год в качестве приблизительной отправной точки. Исторические исследования, наиболее часто ассоциируемые с этим правилом, — это исследование Уильяма Бенгена 1994 года «Определение темпов изъятия средств с использованием исторических данных», опубликованное в журнале «Journal of Financial Planning ». В нем рассматривались исторические периоды американского рынка и 30-летние сроки выхода на пенсию. Это полезный контекст, но он не является гарантией — и горизонт FIRE в 35 или 45 лет существенно длиннее 30 лет.
Для Майи годовые расходы в размере 60 000 долларов при уровне доходности 4% позволяют достичь целевого показателя в 1,5 миллиона долларов. Если же она будет использовать более консервативный уровень планирования в 3,5%, целевой показатель вырастет примерно до 1,71 миллиона долларов. При уровне доходности 3,25% он увеличится примерно до 1,85 миллиона долларов.
Примерный коэффициент вывода средств
Необходим инвестиционный портфель с доходом 60 000 долларов в год.
Как это интерпретировать
4,0%
1,50 миллиона долларов
Общепринятое историческое правило, а не обещание.
3,5%
Примерно 1,71 миллиона долларов
Больше возможностей для длительной пенсии
3,25%
Примерно 1,85 миллиона долларов
Более консервативный подход, но требует больших сбережений.
Правильная процентная ставка зависит от распределения активов, налогов, комиссий, гибкости расходов, продолжительности выхода на пенсию, социального обеспечения и будущей доходности. Полезный вывод заключается не в том, что «3,5% — это правильно». Важно понимать, что план FIRE должен выдерживать проверку временем, а не только в одном аспекте.
Сможет ли Майя достичь финансовой независимости к 50 годам?
Предположим, что инвестиционный портфель Майи стоимостью 300 000 долларов приносит гипотетические 4% годовой доходности после инфляции, и она добавляет по 65 000 долларов в конце каждого года в течение 15 лет. В результате ее покупательная способность составит около 1,84 миллиона долларов в сегодняшних ценах. Это выше ее целевого показателя в 3,5%, составляющего примерно 1,71 миллиона долларов.
Однако этот расчет намеренно упрощен. Рынки не приносят одинаковую прибыль каждый год. Налоги, сборы, смена работы, семейные расходы, стоимость жилья и медицинского страхования — все это может повлиять на результат. Прогноз следует рассматривать как диапазон возможных исходов, а не как таймер обратного отсчета.
Для Майи практический план достижения финансовой независимости (FIRE) должен, следовательно, учитывать как минимум три показателя: базовый целевой показатель, консервативный целевой показатель и целевой показатель, предполагающий наличие некоторого дохода от работы на неполный рабочий день в течение первых нескольких лет.
Правило 4% — это отправная точка, а не конечная цель достижения финансовой независимости и раннего выхода на пенсию (FIRE).
Досрочно вышедшие на пенсию люди сталкиваются с риском последовательности доходности: низкая доходность рынка в начале выхода на пенсию может нанести больший ущерб, чем та же низкая доходность позже, поскольку изъятие средств вынуждает вас продавать активы, когда портфель уже находится в упадке.
Представьте, что Майя выходит на пенсию с капиталом в 1,8 миллиона долларов. Если рынки резко упадут в течение первых двух лет, и она продолжит снимать ту же сумму с поправкой на инфляцию без возможности гибкого расходования средств, то в портфеле останется меньше капитала для последующего восстановления. Пенсионер, который может временно сократить расходы на поездки, отложить крупную покупку или получать скромный доход от консультационной деятельности, имеет больше возможностей.
Именно поэтому современное планирование FIRE часто работает лучше с использованием целевых диапазонов расходов, а не с единым жестким ежегодным снятием средств. Основные расходы — жилье, питание, коммунальные услуги, страхование — нуждаются в надежном финансировании. Дискреционные расходы могут меняться в зависимости от рыночных условий.
Налоговые льготы по-прежнему имеют значение, даже если вы выходите на пенсию досрочно.
Одна из распространенных ошибок в рамках концепции FIRE (Financial Independence, Retire Early – финансовая независимость, ранний выход на пенсию) – это игнорирование пенсионных накоплений, поскольку цель состоит в том, чтобы прекратить работать до 59 с половиной лет. Это может привести к тому, что ценные налоговые льготы останутся неиспользованными.
По данным Налогового управления США (IRS), на 2026 год лимит взносов сотрудников в большинство пенсионных планов 401(k), 403(b) и государственных планов 457 составляет 24 500 долларов, а лимит взносов в IRA — 7 500 долларов. Официальные лимиты и ограничения по уровню дохода указаны в объявлении IRS о взносах в пенсионные планы на 2026 год .
Майя могла бы использовать налогово-льготные счета для долгосрочного накопления средств на пенсию, одновременно создавая облагаемый налогом брокерский счет на период между увольнением и получением более легкого доступа к пенсионным накоплениям. Точное сочетание зависит от налоговой категории, взносов работодателя, соответствия критериям счета и ожидаемого будущего дохода.
А как насчет доступа к пенсионным накоплениям до достижения возраста 59 с половиной лет?
Общее правило заключается в том, что облагаемые налогом досрочные выплаты из многих пенсионных планов могут облагаться дополнительным налогом в размере 10% до достижения возраста 59½ лет, но налоговый кодекс предусматривает исключения. Налоговая служба США перечисляет исключения, такие как определенные практически равные периодические выплаты, а для некоторых планов работодателя — увольнение с работы в год или после года, когда участник достигает возраста 55 лет. Детали различаются в зависимости от типа счета, поэтому лицам, досрочно вышедшим на пенсию, следует ознакомиться с руководством Налоговой службы США по исключениям из дополнительного налога на досрочные выплаты, прежде чем разрабатывать стратегию вывода средств.
Для Майи выход на пенсию в 50 лет означает, что ей не следует полагать, что каждый доллар может лежать на пенсионном счете 401(k) до самого дня выхода на пенсию. Специальный промежуточный пул в налогооблагаемых активах и резервах, аналогичных денежным средствам, может облегчить управление первым десятилетием. Более продвинутые методы, включая конвертацию в Roth-счет или практически равные периодические платежи, могут быть полезны в некоторых случаях, но они подразумевают налоговые правила, которые заслуживают индивидуального рассмотрения.
Здравоохранение — одна из крупнейших статей расходов в рамках программы FIRE (Financial Independence, Retire Early — финансовая независимость, ранний выход на пенсию) до 65 лет.
Для пенсионеров в США программа Medicare обычно начинается с 65 лет. Официальное руководство Medicare для начинающих объясняет критерии соответствия и основные принципы регистрации. Таким образом, человеку, вышедшему на пенсию в 50 лет, может потребоваться финансирование примерно 15 лет страхового покрытия вне программы Medicare.
Если Майя уволится с работы, где предоставлялась медицинская страховка, она сможет приобрести страховой полис через биржу медицинского страхования. На сайте HealthCare.gov указано, что люди, вышедшие на пенсию до 65 лет и потерявшие страховое покрытие, предоставляемое работодателем, могут воспользоваться биржей, а потеря этого покрытия может инициировать специальный период регистрации. Право на налоговые льготы по страховым взносам и снижение расходов из собственного кармана зависит от информации о домохозяйстве и доходах. См. официальные рекомендации HealthCare.gov для пенсионеров .
Это важно, потому что расходы по программе FIRE не должны основываться только на сегодняшней стоимости страховых взносов для сотрудников. В модели Maya следует учитывать полную стоимость страховых взносов, франшиз, ожидаемых медицинских расходов и резерв на случай будущих изменений. Правила рынка и формулы субсидирования могут меняться, поэтому этот аспект следует перепроверять ежегодно.
Социальное обеспечение должно быть средством для обеспечения финансовой стабильности на более поздних этапах жизни, а не способом досрочного выхода на пенсию.
Для Майи это означает, что ее инвестиционный портфель должен покрывать первые 12 лет после выхода на пенсию в 50 лет, прежде чем она сможет получать социальное обеспечение. В таком случае, при разумном прогнозировании, социальное обеспечение можно рассматривать как последующее уменьшение выплат из портфеля, а не как финансирование первых лет.
Поскольку размер пособий зависит от индивидуального заработка, одной лишь приблизительной оценки недостаточно. Управление социального обеспечения (SSA) предоставляет официальные калькуляторы пенсионных пособий , которые могут использовать информацию о личном заработке.
Что делает концепцию FIRE (Financial Independence, Retire Early – финансовая независимость, ранний выход на пенсию) более реалистичной в 2026 году?
Наиболее эффективные стратегии достижения финансовой независимости и раннего выхода на пенсию (FIRE) менее экстремальны, чем может показаться в социальных сетях. Они обеспечивают гибкость с обеих сторон уравнения: расходов и доходов.
Используйте такой уровень сбережений, который вы сможете поддерживать. Откладывать 50% дохода в течение трех лет, а затем отказаться от плана, менее выгодно, чем поддерживать более низкий уровень сбережений в течение десяти лет.
Держите постоянные расходы под контролем. В условиях спада на рынке сократить расходы на жилье, транспорт, страхование и выплаты по долгам сложнее, чем расходы на отпуск или походы в рестораны.
Диверсифицируйте свои инвестиции на пути к пенсии. Сочетание пенсионных счетов, налогооблагаемых инвестиций и ликвидных резервов может упростить налоговое планирование и досрочное снятие средств.
Планируйте непредвиденные расходы. Ремонт дома, транспорт, содержание семьи и крупные медицинские расходы не складываются в аккуратные среднемесячные суммы.
Сначала сделайте работу необязательной, а затем запретите её. Подработка консультантом, сезонная работа или небольшой бизнес могут значительно снизить нагрузку на инвестиционный портфель без необходимости создания полноценной карьеры.
Для Майи даже заработок в 15 000 долларов в год со слабым рынком может уменьшить сумму, которую ей нужно вывести из инвестиций, на ту же сумму. Такая гибкость может иметь большее значение, чем получение дополнительной доли процента от формулы вывода средств.
Три варианта концепции FIRE могут быть полезнее, чем один.
Не всем нужно стремиться к самому агрессивному варианту досрочного выхода на пенсию. Полезно выбрать тот вариант, который соответствует вашей готовности к работе, неопределенности и изменениям образа жизни.
Подход
Что это значит
Кому это может больше понравиться?
Полный огонь
Портфель предназначен для покрытия практически всех расходов на проживание.
Люди, которые очень хотят уйти с оплачиваемой работы.
Береговая пожарная служба
Существующим инвестициям разрешается расти, пока текущий доход покрывает текущие расходы.
Люди, желающие найти менее стрессовую работу перед полным выходом на пенсию.
Бариста или подработка в FIRE
Доход от неполного рабочего дня покрывает часть расходов, а остальная часть финансируется за счет инвестиций.
Люди, которые ценят гибкость и стремятся к меньшему размеру инвестиционного портфеля.
В 47 лет Майя может обнаружить, что на самом деле не хочет полностью прекращать работу. Если четырехдневный график консультационных услуг покрывает половину ее годовых расходов, она может достичь статуса «работа по желанию» за несколько лет до того, как достигнет строгой цели – полного выхода на пенсию (FIRE).
Перед тем как отказаться от плана достижения финансовой независимости (FIRE), проведите стресс-тестирование.
Дата выхода на пенсию должна быть рассчитана на различные неблагоприятные сценарии, а не только на средние. Перед уходом с работы семья может задать себе следующий вопрос:
Что произойдет, если акции упадут на 30% в первый год?
Можно ли сократить необязательные расходы на 15-25% в течение двух лет?
Достаточно ли у нас ликвидных активов, чтобы избежать принудительной продажи?
Разве мы создавали систему медицинского страхования по образцу Medicare?
Что, если инфляция останется высокой в течение нескольких лет?
Что если один из супругов хочет продолжать работать или прекратить работу раньше?
Были ли рассчитаны налоги на облагаемые налогом выплаты, дивиденды, прирост капитала и распределения средств с пенсионных счетов?
Если план сразу же дает сбой при прохождении одного из этих тестов, это не означает, что достижение финансовой независимости (FIRE) невозможно. Это означает, что целевая сумма, дата выхода на пенсию, структура активов или план расходов нуждаются в корректировке.
Итак, возможен ли досрочный выход на пенсию?
Да. Движение FIRE по-прежнему работает как концептуальная основа, потому что его основные механизмы не изменились: создание устойчивого разрыва между доходами и расходами, инвестирование этого разрыва, снижение зависимости от заработанного дохода и обеспечение достаточной гибкости для противостояния неопределенности.
Менее убедительной кажется идея о том, что одна простая формула может гарантировать 40-летнюю пенсию. Для Майи разница между хрупким планом и надежным заключается не в том, достигнет ли она ровно 1,5 миллиона долларов или 1,8 миллиона. Дело в наличии запаса: консервативного предположения о снятии средств, возможности дожить до 59,5 и 65 лет, реалистичных расходов на здравоохранение, доступа к средствам на счете с учетом налоговых последствий и готовности корректировать расходы или получать доход в периоды спада на рынке.
Такой вариант концепции FIRE не обязательно так драматичен, как «навсегда выйти на пенсию в 40 лет». Он более полезен: достижение точки, когда работа становится выбором, а не финансовой необходимостью.
Данная статья носит общий образовательный характер и не содержит индивидуальных консультаций по вопросам инвестиций, налогообложения, права или страхования.