Главная
» Семья
»
Как составить бюджет на праздничный сезон заранее, чтобы не начать январь в долгах
Как составить бюджет на праздничный сезон заранее, чтобы не начать январь в долгах
Самое важное — установить сейчас, до начала покупок, общий лимит расходов на праздники и постепенно пополнять его за счет денег, которые вы действительно можете откладывать. Не начинайте со списка подарков, а затем пытайтесь подсчитать расходы. Начните с обычных счетов, потребностей в сбережениях и ожидаемой чистой заработной платы. Все, что останется на праздники, станет лимитом для подарков, поездок, еды, приема гостей, украшений, доставки, чаевых и других сезонных расходов.
Этот подход работает, потому что расходы на праздники предсказуемы, даже если точные покупки не всегда точны. Чем раньше вы определите, во сколько обойдется вам сезон, тем больше у вас будет денег, чтобы распределить эти расходы. Это также дает вам время изменить планы, прежде чем срочные траты превратятся в долги по кредитной карте.
1. Определите сумму, которую вы действительно можете себе позволить.
Начните с составления текущего ежемесячного бюджета, а не с идеализированного. Просмотрите выписки с банковских счетов и карт за несколько месяцев, затем составьте список ваших обычных расходов на жилье, коммунальные услуги, продукты питания, транспорт, страховку, выплаты по долгам, уход за детьми, подписки, медицинские расходы и регулярные сбережения. Бюро по защите прав потребителей финансовых услуг рекомендует просматривать данные за несколько месяцев, чтобы не упустить из виду менее частые расходы. Руководство по оценке расходов и набор инструментов «Ваши деньги, ваши цели» предоставляют практические инструменты для составления бюджета и отслеживания расходов.
Далее, оцените ожидаемый чистый доход до даты окончательного планирования праздничных расходов. Вычтите обычные расходы и любые накопления, которые вы не хотите прерывать. Остаток — это максимальный доступный фонд на этот сезон. Если полученная сумма меньше ваших ожиданий, это полезная информация: это означает, что планы следует изменить до начала покупок.
Начните с реальных ежемесячных расходов и чистой заработной платы, чтобы праздничный бюджет основывался на реально имеющихся средствах.
Держите свой резервный фонд отдельно.
Запланированный отпуск — это не чрезвычайная ситуация. В майском отчете Федеральной резервной системы за 2026 год об экономическом благополучии домохозяйств США говорится, что 63% взрослых заявили, что могут покрыть гипотетические экстренные расходы в размере 400 долларов наличными, сбережениями или кредитной картой, погашенной к следующему расчетному периоду, а 55% заявили, что у них есть сбережения на три месяца расходов. Эти цифры напоминают о ценности финансовых резервов. Если ваши обстоятельства не требуют иного, не учитывайте свои резервы на случай чрезвычайных ситуаций как деньги на праздничные расходы.
2. Превратите эту сумму в целевой показатель сбережений с каждой зарплаты.
Получив общую сумму, разделите её на количество зарплат, которые вы ожидаете получить до того, как вам понадобятся деньги. Например, предположим, что ваш общий бюджет на праздники составляет 1600 долларов, и у вас осталось восемь зарплат до основного срока расходов. Откладывая по 200 долларов с каждой зарплаты, вы полностью профинансируете план, не полагаясь на остаток средств на кредитной карте в конце года.
Если 200 долларов с каждой зарплаты — это нереалистично, не стоит к этому стремиться. У вас есть три простых варианта: сократить общий бюджет, начать копить раньше или найти временный источник дополнительного дохода, который не будет мешать оплате необходимых счетов. Чего следует избегать, так это рассматривать разницу как проблему будущего.
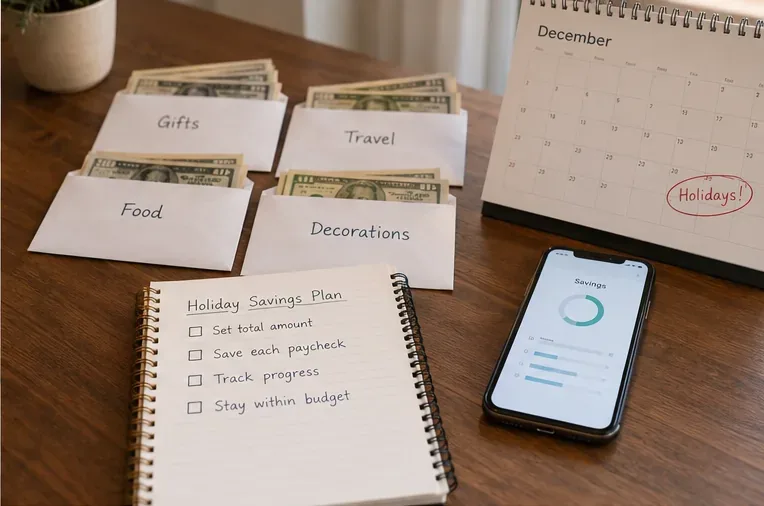
Отдельный сберегательный счет может значительно упростить этот процесс. Это может быть специальный сберегательный счет, выделенный банком или кредитным союзом субсчет или простая система конвертов для наличных. Ключевое значение имеет разделение: деньги, накопленные в декабре, не должны незаметно превратиться в деньги на повседневные необязательные расходы в октябре.
Разделите общую сумму на категории, связанные с праздниками, и перечисляйте запланированную сумму на каждую зарплату, вместо того чтобы ждать декабря.
3. Составьте бюджет на весь сезон, а не только на подарки.
Подарки — это лишь одна из статей расходов. В рекомендациях CFPB по расходам в праздничные дни, помимо подарков, конкретно упоминаются поездки, вечеринки, еда и украшения. В рекомендациях FDIC по банковским операциям в праздничный период 2025 года также рекомендуется составить список подарков, сравнить цены, отслеживать покупки и быть осторожным с импульсивными покупками.
Полезный план отдыха может включать в себя перечисленные ниже категории. Цифры являются лишь гипотетическим примером; ваш набор должен отражать ваши реальные традиции и обязанности.
Категория
Примерная сумма
Что включить
Подарки
650 долларов
Семья, друзья, коллеги, обмен подарками
Путешествия
350 долларов
Топливо, авиабилеты, проживание, парковка, багаж
Еда и хостинг
250 долларов
Специальные продукты, напитки, блюда в ресторанах, вечеринки
Декорации и мероприятия
125 долларов
Декор, билеты, мероприятия, школьные или общественные мероприятия
Доставка, чаевые и пожертвования
125 долларов
Почтовые расходы, чаевые за обслуживание, пожертвования, небольшие подарки в знак благодарности.
Буфер
100 долларов
Незначительные изменения цен или забытые сезонные расходы
Всего
1600 долларов США
Сезонная кепка "Все включено"
Этот резерв не дает права тратить больше. Это своего рода запас средств внутри существующего лимита. Если вы его не используете, сохраните деньги.
4. Составьте список подарков до получения уведомлений о распродаже.
Запишите всех людей или варианты подарков, которые вы планируете приобрести, установите максимальную сумму для каждого и отметьте одну-две подходящие идеи. Затем сравните цены за разные периоды времени. Это гораздо полезнее, чем гоняться за самой большой рекламируемой скидкой, потому что 40% скидка на незапланированную покупку все равно составляет 60% от суммы покупки, которую вы не планировали.
Установите простое правило, соответствующее вашей личности. Например: «Если этого нет в списке, я подожду 24 часа, прежде чем купить». Другой вариант — потребовать, чтобы любая незапланированная покупка финансировалась за счет уменьшения стоимости товаров из другой категории праздничных товаров на ту же сумму. Эти правила особенно полезны, если рекламные письма, социальные сети или ограниченные по времени предложения склонны подталкивать вас к импульсивным покупкам.
Сначала составьте список получателей и определите лимиты расходов, а затем сравните цены на запланированные подарки, вместо того чтобы полагаться на продажи при выборе товара.
5. Прежде чем переходить к оформлению заказа, определитесь со способом оплаты.
Наличные, дебетовые и кредитные карты — все это может вписаться в праздничный бюджет, но способ оплаты не должен увеличивать лимит расходов. FDIC отмечает, что кредитные карты могут предлагать удобство, бонусы и защиту потребителей, а также советует потребителям по возможности своевременно погашать задолженность, чтобы избежать начисления процентов. CFPB также рекомендует иметь конкретный план оплаты счета по кредитной карте и откладывать в бюджете достаточную сумму для этого.
Если вы пользуетесь картой с бонусной программой, практичный подход заключается в том, чтобы рассматривать каждую покупку так, как если бы деньги уже были сняты с вашего счета. Держите соответствующую сумму в своем отпускном фонде, чтобы можно было оплатить выписку без заимствования. Бонусы — это бонус, а не дополнительная покупательная способность.
Рассматривайте услугу «Купи сейчас, заплати потом» как долг, а не как меньшую цену.
Для планирования бюджета учитывайте полную стоимость покупки в день совершения покупки, даже если платежный сервис разделит ее на платежи в рассрочку. В отчете Федеральной резервной системы за май 2026 года говорится, что 16% взрослых использовали услугу «Купи сейчас, заплати позже» (BNPL) в течение предыдущих 12 месяцев, а у 11% пользователей платеж по BNPL привел к перерасходу средств или штрафу за недостаток средств на счете. Размер платежа может показаться небольшим, но несколько пересекающихся планов могут конкурировать с оплатой аренды, продуктов и других счетов в будущем.
Если полная цена не вписывается в сегодняшний праздничный бюджет, значит, и сам товар не подходит, просто потому что на странице оформления заказа предлагается четыре варианта оплаты.
6. Отслеживайте фактические расходы хотя бы раз в неделю.
Бюджет полезен только в том случае, если фактические покупки сравниваются с ним. Сохраняйте чеки, отслеживайте операции по карте и обновляйте остаток по категориям. FDIC рекомендует записывать фактические расходы или хранить чеки, а инструменты CFPB для учета расходов используют ту же основную идею: фиксировать реальные транзакции, а не полагаться на память.
Для простого плана обычно достаточно пятиминутного еженедельного обзора. Проверьте, сколько потрачено, что запланировано, но еще не оплачено, и что еще нужно купить. Если расходы на подарки превышают бюджет на 75 долларов, немедленно решите, нужно ли сократить расходы на 75 долларов в другой категории. Не ждите, пока придет выписка после праздников.
Еженедельно обновляйте план, используя данные чеков и операций по карте, чтобы исправлять перерасходы, пока еще есть время для корректировки.
7. Используйте более скромный план, когда денег мало или доход нерегулярен.
Если ваш доход нестабилен, составляйте праздничный бюджет, исходя из консервативного и достаточно предсказуемого дохода, а не из ожидаемых сверхурочных, бонусов, комиссионных или заработка от подработок. Дополнительный доход может увеличить план только после его получения. Это защитит вас от необходимости оплачивать счета, если объем работы снизится.
Если вам и так с трудом удаётся оплачивать обычные расходы, подходящий праздничный бюджет может быть очень небольшим. Рассмотрите вариант обмена именами, подарков, сделанных своими руками, совместных обедов, бесплатных местных мероприятий или просто уделения времени вместо покупки новых вещей. Рекомендации CFPB по организации праздников давно предлагают более дешёвые альтернативы, такие как подарки, сделанные своими руками, и обмен подарками. Цель состоит не в том, чтобы подражать чьему-то декабрю, а в том, чтобы войти в январь, сохранив основные финансовые возможности.
Небольшая проверка: готов ли ваш отпускной бюджет?
Вы знаете максимальную сумму, которую можете потратить, не пропуская обычные счета или обязательные платежи по долгам.
Вы не учитываете сбережения на случай непредвиденных обстоятельств как обычные деньги на отпуск.
Вы разделили общую сумму на количество оставшихся зарплат, и целевой показатель на одну зарплату является реалистичным.
Ваш план включает в себя проезд, питание, организацию приема гостей, доставку, украшения, чаевые и, при необходимости, благотворительность — не только подарки.
Для каждого запланированного получателя или участника обмена установлен лимит расходов.
Вы знаете, будут ли покупки совершаться за наличные, дебетовой или кредитной картой, и, если используется кредитная карта, как будет оплачиваться выписка по счету.
У вас есть возможность отслеживать фактические покупки как минимум еженедельно.
Если на какой-либо из этих вопросов вы ответили «нет», исправьте этот момент, прежде чем начинать серьезные покупки к праздникам. Начать заранее полезно не потому, что это дает вам больше времени на покупки, а потому, что это дает вам больше времени, чтобы накопить, сравнить, скорректировать и отказаться от покупок, которые усложнили бы январь.