Главная
» Сегодня
»
Как инфляция влияет на прогноз индексации пенсий по социальному обеспечению на 2027 год — и почему пенсионеры по-прежнему испытывают трудности.
Как инфляция влияет на прогноз индексации пенсий по социальному обеспечению на 2027 год — и почему пенсионеры по-прежнему испытывают трудности.
Получатели пособий по социальному обеспечению, как ожидается, получат в 2027 году более высокую индексацию пенсий с учетом инфляции, чем в 2026 году, но больший процент не означает автоматически, что пожилые люди будут чувствовать себя лучше. По состоянию на 15 сентября 2026 года два широко цитируемых прогноза близки друг к другу: Лига пожилых граждан прогнозирует индексацию на 3,5%, а AARP — на 3,6%. Официальная цифра пока неизвестна, поскольку данные об инфляции за сентябрь — последний месяц, использованный в расчетах, — будут опубликованы только 14 октября.
Это различие имеет значение. Повышение на 3,5% или 3,6% увеличит ежемесячные выплаты по социальному обеспечению, но это повышение призвано компенсировать уже произошедшую инфляцию. Это не бонус, и оно не гарантирует, что личные расходы каждого пенсионера будут расти теми же темпами, что и индекс, используемый системой социального обеспечения.
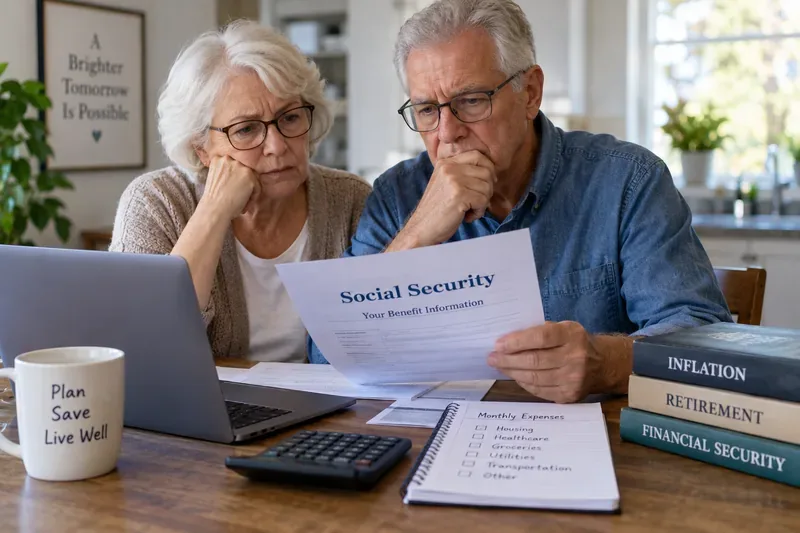
Пожилая пара просматривает выписку из системы социального обеспечения и семейные расходы, демонстрируя, почему указанный в заголовке процент индексации пенсий имеет меньшее значение, чем то, как это повышение соотносится с фактическими расходами на жилье, здравоохранение, питание и коммунальные услуги.
Что на самом деле известно о индексации стоимости жизни в 2027 году на данный момент?
Проверенная часть — это формула. Управление социального обеспечения использует индекс потребительских цен для городских наемных работников и служащих (ИПЦ-W). Администрация социального обеспечения сравнивает средний ИПЦ-W за июль, август и сентябрь 2026 года со средним показателем за те же три месяца 2025 года, а затем округляет увеличение до десятых долей процента. Средний показатель за третий квартал 2025 года составил 317,265. Методология объяснена на странице Администрации социального обеспечения, посвященной расчету индексации пенсий .
Данные за два из трех месяцев 2026 года уже доступны. Бюро статистики труда сообщило, что индекс потребительских цен для работающих (CPI-W) составил 327,104 за июль и 328,481 за август. Августовский показатель CPI-W был на 3,5% выше, чем годом ранее. Бюро статистики труда также сообщило, что более широкий индекс потребительских цен (CPI-U) вырос на 3,4% за год по август включительно, в то время как цены на бензин резко выросли в течение месяца. Эти данные можно проверить в публикации Бюро статистики труда США по индексу потребительских цен за август 2026 года .
Неопределенность связана с сентябрем. Бюро статистики труда США запланировало публикацию данных по индексу потребительских цен за сентябрь на 14 октября 2026 года. До тех пор, пока эти данные не будут доступны, любой процент индексации пенсий на 2027 год является прогнозом, а не официальным увеличением пособий.
Почему прогноз колеблется в районе 3,5–3,6%?
Лига пожилых граждан снизила свой прогноз на сентябрь до 3,5%, по сравнению с 3,6% месяцем ранее. Текущая оценка опубликована в прогнозе организации по индексации пенсий от 11 сентября 2026 года . Анализ AARP за сентябрь оценивает этот показатель в 3,6%.
Примерное ежемесячное увеличение на 2085,98 долларов.
Приблизительная новая валовая выгода
3,4%
70,92 $
2 156,90 долларов США
3,5%
73,01 $
2158,99 долларов США
3,6%
75,10 $
2 161,08 долл. США
Эти цифры являются иллюстрациями, а не индивидуальными оценками размера пособий. Система социального обеспечения применяет индексацию пенсий к расчету базового пособия каждого человека, поэтому точное увеличение в долларах может варьироваться.
Повышение индексации заработной платы может быть одновременно и хорошей, и плохой новостью.
Главный компромисс легко упустить из виду: более высокая индексация пенсий обычно означает более высокую инфляцию. Если окончательная корректировка на 2027 год составит около 3,5% или 3,6%, получатели пенсий получат больше денег, но эти деньги предназначены для компенсации более высоких цен, а не для создания сопоставимого повышения уровня жизни.
Именно поэтому сравнение процентных ставок индексации пенсий с тем, что большая ставка автоматически означает «лучше», может ввести в заблуждение. Индексация пенсий на 2023 год в размере 8,7% была значительно выше, чем в последнее время, но ей предшествовала необычно высокая инфляция. Для сравнения, индексация пенсий на 2026 год составила 2,8%, согласно информационному бюллетеню Управления социального обеспечения США (SSA) о индексации пенсий на 2026 год .
Для человека, планирующего бюджет, практический вопрос заключается не в том, «3,6% лучше, чем 3,5%?», а в том, «Насколько вырастут мои регулярные расходы по сравнению с чистой суммой выплат по социальному обеспечению?» Одна десятая процентной ставки от пособия в размере примерно 2086 долларов составляет всего около 2 долларов в месяц.
Почему пожилые люди могут чувствовать себя стесненными даже при повышении индексации пенсий?
1. Индексация пенсий основана на индексе потребительских цен для работающих, а не на официальном индексе, разработанном специально для пенсионеров.
Индекс потребительских цен для работающих (CPI-W) отражает структуру расходов городских наемных работников и офисных служащих. Бюро статистики труда США (BLS) заявляет, что эта группа населения является подгруппой более широкой группы населения, для которой рассчитывается индекс потребительских цен для работающих (CPI-U), и составляет около 30% населения США. Это показатель, требуемый законом для индексации пенсий по социальному обеспечению.
Бюро статистики труда США (BLS) также публикует исследовательский индекс для американцев в возрасте 62 лет и старше, называемый R-CPI-E. Он не используется для определения размера пособий по социальному обеспечению, и BLS прямо предупреждает об ограничениях этого исследовательского индекса. Тем не менее, его существование подчеркивает реальную проблему бюджетирования: пожилые домохозяйства могут распределять свои расходы по-разному, особенно на жилье и медицинское обслуживание. Читатели могут ознакомиться с описанием и оговорками BLS на странице исследования R-CPI-E .
Если ваш бюджет сильно зависит от расходов на здравоохранение, лучший вариант: отслеживайте ежегодное изменение страховых взносов, стоимости лекарств, доплат, стоматологических услуг и расходов из собственного кармана, вместо того чтобы предполагать, что индексация стоимости жизни отражает ваш личный уровень инфляции.
2. Корректировка производится после повышения цен, использованного для ее расчета.
Индексация пенсий на 2027 год основана на уровне цен в третьем квартале 2026 года, однако более высокие выплаты по социальному обеспечению начнутся только с выплат за декабрь 2026 года, которые получатели получат в январе 2027 года. Другими словами, пенсионерам необходимо смириться с текущим ростом цен, прежде чем соответствующая ежегодная корректировка отобразится в их чеках.
Наилучший совет для пенсионеров с небольшим запасом денежных средств: избегайте рассматривать прогнозируемую индексацию пенсий как располагаемый доход до официального объявления в октябре и до того, как вы узнаете размер своей чистой выплаты в январе.
3. Medicare может частично компенсировать общее увеличение расходов.
В отчете попечителей программы Medicare за 2026 год прогнозируется стандартная страховая премия по части B за 2027 год в размере 209,50 долларов, что на 6,60 долларов в месяц больше, но это лишь оценка, а не окончательная сумма премии за 2027 год. Прогноз представлен в официальном отчете попечителей программы Medicare за 2026 год . Поскольку окончательная сумма премии может отличаться, безопаснее планировать бюджет, используя диапазон значений, а не вычитая 6,60 долларов, как если бы это было гарантировано.
Лучший ответ, если вы являетесь участником программы Medicare: сравните вашу окончательную сумму социального страхования за 2027 год с вашими окончательными расходами по части B, части D, программе Medicare Advantage или Medigap. Валовая индексация стоимости жизни и чистый располагаемый доход — это не одно и то же.
4. Цены на товары первой необходимости могут существенно отличаться от показателей общей инфляции.
Отчет по индексу потребительских цен за август показывает, почему показатели домохозяйств могут отличаться от общего уровня инфляции в 3,4% по индексу потребительских цен. Цены на энергоносители выросли на 16,3% по сравнению с годом ранее, на бензин — на 27,4%, на жилье — на 3,0%, а на продукты питания — на 2,7%. Медицинские услуги подорожали на 1,6%. Это средние показатели по стране, и они не означают, что каждый пенсионер испытал точно такие же изменения, но они показывают, почему один общий показатель инфляции не может описывать каждое домохозяйство.
Лучший вариант, если расходы на транспорт или коммунальные услуги составляют значительную часть вашего бюджета: составляйте план расходов на 2027 год, исходя из фактических счетов, а не только из процента индексации стоимости жизни.
Какой подход к планированию является наиболее целесообразным?
Ваша ситуация
Более полезный подход
Главный компромисс
Социальное обеспечение — это лишь часть вашего дохода.
Смоделируйте индексацию пенсий вместе с пенсиями, выплатами, заработной платой и налогами.
Незначительное повышение индексации стоимости жизни может иметь меньшее значение, чем инвестиционный доход или изменения в налогообложении.
Вы сильно зависите от социального обеспечения.
До тех пор, пока не станут известны данные за октябрь и расходы по программе Medicare, используйте консервативный бюджет на 2027 год.
Сейчас нужно проявлять больше осторожности, но при этом снижается риск преждевременного инвестирования будущих доходов.
Расходы на здравоохранение необычайно высоки.
Сосредоточьтесь на чистой выгоде после уплаты страховых взносов и ожидаемых расходов из собственного кармана.
Заголовок «Индексация заработной платы» может завышать ваш фактический прирост капитала.
Жилье — это ваша самая большая статья расходов.
Сравните отдельно повышение арендной платы, налога на недвижимость, страховых взносов, коммунальных услуг и расходов на техническое обслуживание.
Ваш личный уровень инфляции может существенно отличаться от индекса потребительских цен для работающих (CPI-W).
У вас есть сбережения по собственному усмотрению.
Рассмотрите возможность направления части увеличения финансирования в резервный фонд на случай чрезвычайных ситуаций или медицинский резерв.
Меньше немедленных расходов, больше защиты от отложенных ценовых потрясений.
Что нам говорят — и чего не говорят — последние прогнозы.
По состоянию на 15 сентября имеющиеся данные подтверждают предположение, что индексация пенсий по социальному обеспечению в 2027 году, вероятно, будет выше, чем корректировка на 2,8% в 2026 году, при этом наиболее распространенные прогнозы составляют около 3,5–3,6%. Однако это не позволяет утверждать, что какой-либо из прогнозов является окончательным.
Это также не подтверждает идею о том, что более высокая индексация пенсий автоматически решает проблемы доступности жилья для пожилых людей. Корректировка защищает от общей инфляции, но она не может гарантировать, что каждый получатель пособия сможет покрывать свои личные расходы, включая арендную плату, налоги на недвижимость, страхование, продукты питания, коммунальные услуги, транспорт и медицинское обслуживание. Кроме того, она производится ежегодно, в то время как цены могут меняться в течение года.
Наиболее эффективный способ подготовиться — это разделить пенсии на три составляющие: официальный процент индексации пенсий, валовое увеличение пенсии по социальному обеспечению и чистая сумма, оставшаяся после вычета расходов на медицинское страхование и другие текущие расходы. Для пенсионеров, живущих в условиях ограниченных средств, именно третья цифра определяет, будет ли 2027 год действительно легче.
Что посмотреть дальше
14 октября 2026 г.: Бюро статистики труда США планирует опубликовать данные по индексу потребительских цен за сентябрь, завершив трехмесячный период, необходимый для расчета индексации заработной платы.
Официальное заявление Управления социального обеспечения: Управление социального обеспечения сможет рассчитать индексацию пенсий на 2027 год после того, как станут доступны данные по индексу потребительских цен для работающих за сентябрь.
Расходы на Medicare в 2027 году: перед тем, как оценивать чистую выгоду за январь, следите за окончательными размерами страховых взносов по части B и расходами по части D или Medicare Advantage, специфичными для вашего плана.
Ваше персональное уведомление: используйте фактическое уведомление о выплатах по социальному обеспечению, а не прогнозируемый процент, рассчитанный на основе банковского депозита, поскольку индивидуальные расчеты пособий и вычеты различаются.
Пока эти данные не будут окончательно утверждены, диапазон значений будет полезнее, чем единый прогноз. Планирование в пределах примерно 3,4–3,6% может помочь в различных сценариях, но только официальный расчет за октябрь следует рассматривать как индексацию пенсий по социальному обеспечению на 2027 год.