В начале октября 2026 года компания Bristol Myers Squibb столкнулась с явным противоречием между улучшением деловых новостей и ослаблением краткосрочного роста цены акций. 5 октября акции BMY закрылись на отметке $58,81 после пяти последовательных падений, снизившись с $68,09 3 сентября и значительно ниже своего 52-недельного максимума 19 августа в $68,64. В то же время компания только что получила расширенное разрешение FDA на применение препарата CAMZYOS, сообщила о положительных данных по лечению множественной миеломы и готовилась к публикации отчета о прибыли за третий квартал 29 октября.
Такое сочетание создает полезный тест для инвесторов: хорошие клинические или регуляторные новости не означают автоматически, что акции должны немедленно вырасти, а падение цены акций не означает автоматически, что реальный бизнес ухудшился. Лучший способ анализа BMY в октябре — отделить подтвержденные данные от данных, зависящих от контекста, и от того, что остается неизвестным.
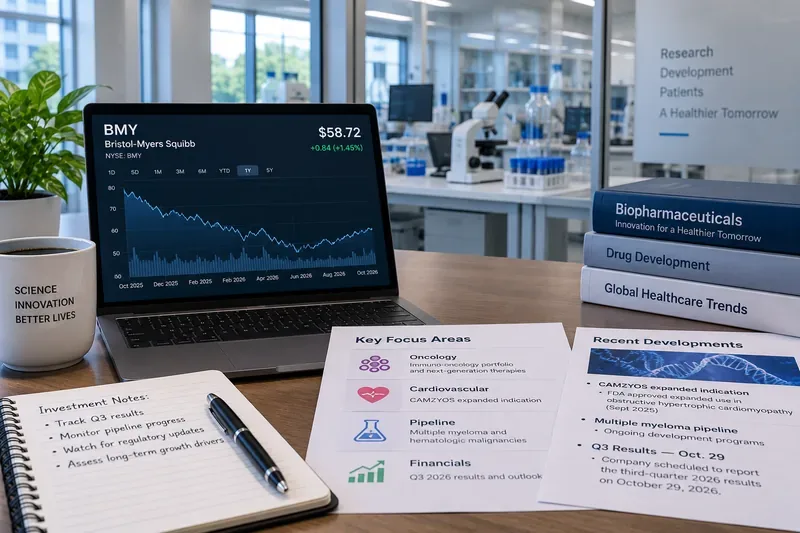
Подтверждено: краткосрочный тренд цен BMY резко ослаб в октябре.
Последние рыночные данные показывают падение акций BMY с 66,82 доллара 4 сентября до 58,81 доллара 5 октября, что составляет снижение примерно на 12% за 20 торговых сессий. Только за сессию 5 октября наблюдалось падение на 3,83% при объеме торгов, значительно превышающем недавний среднедневной объем. Акции также были примерно на 14% ниже своего 52-недельного максимума от 19 августа, составлявшего 68,64 доллара.
Распространенное заблуждение: резкое падение после успешного лета не доказывает, что долгосрочная стратегия компании провалилась. Динамика цен показывает инвесторам, что делают покупатели и продавцы сейчас; сама по себе она не определяет причину и не предсказывает следующий отчет о прибыли.
Полезные действия: в качестве первого краткосрочного уровня для наблюдения следует рассматривать примерно 58–59 долларов, поскольку именно там произошла пауза во время последней распродажи. Возвращение выше примерно 61–63 долларов улучшит краткосрочную картину. Продолжение слабости ниже недавнего внутридневного минимума в 58,33 доллара будет указывать на то, что нисходящий тренд еще не завершен.
Подтверждено: Компания Bristol Myers Squibb повысила свой прогноз на 2026 год после второго квартала.
Последний завершенный отчет о доходах, доступный в начале октября, охватывает второй квартал 2026 года. Компания Bristol Myers Squibb сообщила о квартальной выручке в размере 13,0 млрд долларов, что на 6% больше, чем годом ранее, при этом выручка от портфеля роста выросла на 15%. Прибыль на акцию по GAAP составила 1,62 доллара, а по non-GAAP — 2,04 доллара. Компания также повысила свой прогноз выручки на весь 2026 год до приблизительно 49,0–50,0 млрд долларов и прогноз прибыли на акцию по non-GAAP до 6,75–7,00 долларов. Эти данные доступны в пресс-релизе компании от 30 июля, поданном в SEC .
Распространенное заблуждение: повышение прогнозных показателей не гарантирует, что BMY достигнет или превысит новый диапазон. Прогнозные показатели — это прогнозная оценка руководства, основанная на предположениях, доступных на тот момент. Они могут меняться в зависимости от спроса на продукцию, конкуренции, колебаний валютных курсов, расходов, регулирования, судебных разбирательств или результатов разработки новых продуктов.
Полезное решение: используйте диапазон выручки в 49,0–50,0 млрд долларов и диапазон прибыли на акцию без учета GAAP в 6,75–7,00 долларов в качестве базового показателя для отчета от 29 октября. Самый важный вопрос заключается в том, сохранит ли руководство эти диапазоны, повысит или понизит их.
Подтверждено: портфель роста составляет большую часть бизнеса.
Отчет компании Bristol Myers Squibb за второй квартал показывает, почему инвесторам не следует оценивать компанию только по старым, ставшим хитом продаж продуктам. Во втором квартале выручка от продаж Opdivo составила 2,485 млрд долларов, Opdivo Qvantig — 261 млн долларов, Orencia — 1,034 млрд долларов, Yervoy — 769 млн долларов, Reblozyl — 735 млн долларов, Breyanzi — 484 млн долларов, а CAMZYOS — 416 млн долларов. Выручка от CAMZYOS существенно выросла по сравнению с 260 млн долларов годом ранее, а Reblozyl и Breyanzi также продемонстрировали сильный рост. Данные по отдельным продуктам доступны в форме 10-Q компании за второй квартал .
Продажи Opdivo в этом квартале снизились на 3% по сравнению с аналогичным периодом прошлого года, в то время как продажи Opdivo Qvantig выросли более чем на 200% при небольшом объеме продаж на старте. Это различие важно, поскольку часть выручки перераспределяется внутри франшизы, а не исчезает полностью.
Распространенное заблуждение: замедление роста продаж одного устоявшегося препарата не обязательно означает сокращение всего портфеля. Инвесторам необходимо различать устаревшие продукты, изменения в рецептуре и новые перспективные бренды.
Полезное решение: 29 октября сравните рост выручки портфеля роста с сокращением выручки портфеля устаревших препаратов, вместо того чтобы сосредотачиваться на одном лекарстве. Инвестиционная привлекательность повышается, если новые лекарства все больше компенсируют снижение доходов от зрелых продуктов.
Подтверждено: 30 сентября FDA расширило показания к применению препарата CAMZYOS.
FDA одобрило препарат CAMZYOS (мавакамтен) для лечения симптоматической обструктивной гипертрофической кардиомиопатии у взрослых и детей весом не менее 30 килограммов. Компания Bristol Myers Squibb заявила, что решение было основано на результатах III фазы клинических испытаний SCOUT-HCM, которые достигли своей основной цели. Компания сообщила об одобрении в своем заявлении от 30 сентября .
Распространенное заблуждение: одобрение FDA — это не то же самое, что немедленный существенный рост доходов. Коммерческое внедрение зависит от размера целевой группы населения, готовности врачей к применению, покрытия расходов страховыми компаниями, идентификации пациентов, наличия конкурентных альтернатив и логистики лечения.
Полезный совет: следите за будущим ростом продаж CAMZYOS, а не предполагайте, что расширение маркировки немедленно изменит оценку BMY. Устойчивое ускорение роста выручки является более веским доказательством, чем простое одобрение препарата.
Подтверждено: прогресс в разработке препаратов для лечения множественной миеломы улучшился, но важные вопросы остаются открытыми.
В сентябре компания Bristol Myers Squibb объявила о положительных предварительных результатах регистрационного исследования II фазы QUINTESSENTIAL препарата арлокабтаген аутолейцел у пациентов с множественной миеломой, прошедших интенсивное предварительное лечение. Компания заявила, что исследование достигло своей основной цели — общей частоты ответа на лечение, а также ключевой вторичной цели — частоты полного ответа. Инвесторы могут ознакомиться с объявлением компании от 8 сентября .
В августе ZENBEXUS также получил ускоренное одобрение FDA для лечения рецидивирующей или рефрактерной множественной миеломы, а представленные в сентябре данные третьей фазы клинических испытаний показали существенно более высокую частоту полного ответа с отрицательным результатом на минимальную остаточную болезнь по сравнению с контрольной группой. Эти события укрепляют позиции компании в области гематологии.
Что остается неизвестным: раннее или ускоренное одобрение и положительные данные об эффективности не решают всех коммерческих и клинических вопросов. Долгосрочная выживаемость без прогрессирования заболевания, общая выживаемость (где это актуально), мониторинг безопасности, выход на рынок и конкурентное позиционирование все еще могут изменить ценность этих программ.
Полезные действия: различайте успех в регулировании и коммерческий успех. Отслеживайте объемы продаж на старте продаж, этапы подтверждающих клинических испытаний и последующие данные об эффективности, прежде чем присваивать полную долгосрочную стоимость новым активам.
Подтверждено: дивиденды BMY остаются значительными при текущей цене акций.
16 сентября совет директоров объявил о выплате квартальных дивидендов по обыкновенным акциям в размере 0,63 доллара США за акцию, которые будут выплачены 2 ноября акционерам, зарегистрированным по состоянию на 2 октября. При годовой ставке дивидендов в 2,52 доллара США за акцию и цене акций около 59 долларов США, предполагаемая доходность составляет примерно 4,3%, при условии дальнейшего одобрения советом директоров. Объявление Bristol Myers Squibb о выплате дивидендов в сентябре подтверждает размер квартальных дивидендов.
Распространенное заблуждение: высокая дивидендная доходность не делает акции низкорискованными. Доходность растет при падении цены, поэтому кажущаяся привлекательной доходность может отражать опасения инвесторов в той же мере, что и возможность получения дохода. Кроме того, дивиденды объявляются советом директоров и не гарантируются на неопределенный срок.
Полезный совет: оценивайте дивиденды в совокупности с генерацией денежных средств, долговыми обязательствами, расходами на развитие бизнеса и устойчивостью прибыли. Инвесторам, ориентированным на получение дохода, не следует использовать доходность как единственную причину для покупки акций BMY.
Зависит от контекста: является ли октябрьская коррекция возможностью для покупки?
Ответ зависит от временного горизонта инвестора и причин ослабления позиций. Для долгосрочного инвестора, ориентированного на денежный поток и развитие портфеля, снижение цены может улучшить потенциальную доходность, если повышенный прогноз на 2026 год останется в силе, а новые продукты продолжат расти. Однако для краткосрочного трейдера пять последовательных убыточных сессий и падение примерно на 12% за 20 сессий свидетельствуют о негативной динамике, которая пока не претерпела явного изменения.
Полезное действие: согласуйте правила входа со стратегией. Долгосрочный инвестор может постепенно наращивать позицию, а не покупать все сразу. Инвестор, ориентированный на импульс, может подождать, пока BMY преодолеет недавнее сопротивление в районе 61–63 долларов. Инвестор, чувствительный к риску событий, может подождать до публикации отчетности 29 октября.
Зависит от контекста: информация о патентах по-прежнему важна, даже когда новости о разрабатываемых проектах позитивны.
Крупные фармацевтические компании постоянно заменяют устаревающие источники дохода новыми лекарствами. В отчете Bristol Myers Squibb по форме 10-Q обсуждаются патентные риски и риски эксклюзивности в отношении нескольких продуктов, включая патентные споры, связанные с препаратами Eliquis и CAMZYOS. Компания также сталкивается с конкуренцией по мере того, как устаревшие продукты становятся более востребованными.
Распространенное заблуждение: наличие сильного портфеля разработок не исключает риска истечения срока действия патентов; оно меняет вероятность того, что потерянную выручку можно будет компенсировать. Инвесторам нужны обе стороны уравнения.
Полезное действие: отслеживать рост портфеля продуктов в процентах от выручки компании и сравнивать его годовой рост со снижением показателей традиционных брендов. Это более полезный показатель, чем просто подсчет одобрений FDA.
Неизвестно: какие изменения произойдут в отчете о доходах от 29 октября?
Компания Bristol Myers Squibb подтвердила, что опубликует результаты за третий квартал в четверг, 29 октября 2026 года, после чего в 8:00 утра по восточному времени состоится конференц-звонок для инвесторов. Расписание подтверждено в официальном сообщении компании о дате публикации финансовых результатов .
Пока неизвестно, подтвердят ли прогнозы, сделанные в июле, спрос на продукцию, расходы, валютные курсы, затраты на запуск новых продуктов и тенденции в портфеле в третьем квартале. Рынок также может отреагировать на комментарии руководства относительно 2027 года сильнее, чем на результаты самого отчетного квартала.
Полезное действие: перед составлением отчета запишите три пункта, которые могли бы изменить ваш тезис: прогноз на весь год, рост портфеля роста и мнение руководства о динамике будущих патентов или запусков новых продуктов. Это уменьшит соблазн реагировать только на итоговый показатель прибыли на акцию (EPS).
Прогноз по БМИ на октябрь 2026 г.
Октябрьская динамика акций BMY не является ни простым бычьим трендом, ни явным фундаментальным обвалом. Акции существенно потеряли краткосрочный импульс, однако последние подтвержденные данные о бизнесе включают рост выручки во втором квартале на 6%, рост портфеля роста на 15%, повышение прогнозов по выручке и прибыли на акцию на 2026 год, расширение показаний к применению CAMZYOS и продолжающийся прогресс в разработке гематологических препаратов.
Ключевое различие заключается между подтвержденным прогрессом и будущей монетизацией . Успехи в регулировании и результаты испытаний расширяют возможности, но не гарантируют будущих продаж. Аналогично, слабый график акций подтверждает давление со стороны продавцов, но не обязывает снижать прогнозы по прибыли.
Для инвесторов, анализирующих акции Bristol Myers Squibb, наиболее практичным подходом является использование отчета от 29 октября в качестве следующей важной контрольной точки. Стабилизация цен в районе 50 долларов, восстановление выше 60 долларов и подтверждение или улучшение прогнозов укрепят аргумент в пользу того, что октябрьское падение было в первую очередь коррекцией. Прорыв ниже недавних минимумов в сочетании со снижением прогнозов или ослаблением тенденций в портфеле роста укажут на более серьезное ухудшение ситуации.
Данный анализ носит исключительно информационный характер и не является персонализированной инвестиционной рекомендацией. Рыночные цены постоянно меняются, и инвесторам следует проверять текущие котировки и первоисточники информации о компаниях, прежде чем принимать инвестиционные решения.